
今回のお題 人気AI株~電線2強~
昔からある銘柄ですが、この数年で大人気株に変貌した「電線株」のフジクラ(5803)と古河電気工業(5801)の2銘柄をピックアップしました。生成AIが普及する中、AIの膨大なデータ処理に大量の光ファイバーケーブルが必要に。まさに生成AI時代「つるはし」だったのが光ファイバーケーブルで、地味な銘柄が今や人気AI株に評価が一変しました。
ただ、あまりに株価が人気化し過ぎて、フジクラは3年程度で株価が50倍以上に。古河電気工業もこの1年の人気ぶりはフジクラをしのぐ勢いですが、両社とも5月に上場来高値を更新した後はスピード調整しています。高値圏で発生した押し目を狙うのはアリなのか? ここから買うならどっち? 今回はフジクラと古河電気工業の2社で比べてみます。
| フジクラ(5803) | 古河電気工業(5801) |
 |
 |
両社の株価のポイントや株価データを見ながら、双方を比較し、皆さんの相場観で購入検討するならどちらにしますか?
銘柄A:フジクラ(5803)
ここがGOOD
ガイダンスは保守的過ぎ、「上方修正」に期待!
フジクラは、AIデータセンターで使われる光ファイバーで生成AI需要の恩恵を最もダイレクトに受ける企業です。光ファイバー同士をつなぐ融着接続機では世界シェアトップの企業でもあります。絶大な支持を得ていた優等生フジクラですが、「フジクラ・ショック」なんて言葉で表現されるほど、今回の本決算はネガティブでした。
会社側が示した今期(2027年3月期)の当期純利益見通しは前期比1%減の1,560億円で、発表直前の市場予想平均(コンセンサス)の1,955億円を大幅に下回ったためです。
ただ、決して光ファイバーケーブルの需要が鈍化したわけではありません。むしろ好調で、急激な増産により、原材料の水素の調達が追い付かないほど。そして、その水素の調達懸念を慎重に織り込んだことが弱いガイダンスの主因でした。いわゆる「保守的」というやつです。慎重に期初計画を出すのが、フジクラの「性格」として広く知られています。
フジクラは前期まで6年連続、期中に当期純利益予想の上方修正をしてきた会社。ガイダンスが出た後もコンセンサスは切り下がっていません。つまりアナリスト側も、「どうせ(フジクラのことだし)上方修正するんだろう」と確信を持っているのだと思われます。
見直し買いで狙うなら良い仕込み場?
株価があまりに下がったことに焦りもあったか、岡田社長も一部メディアのインタビューでガイダンス心配無用を強調していました。「下振れは絶対にない」「(第1四半期は好調推移のため)計画以上になると思う」「(光ファイバーについて)もう少し価格を上げさせてもらう」などとコメント。
次の第1四半期決算のタイミングで、やっぱり業績強いね!を示すことで見直し買いが入る展開も考えられます。
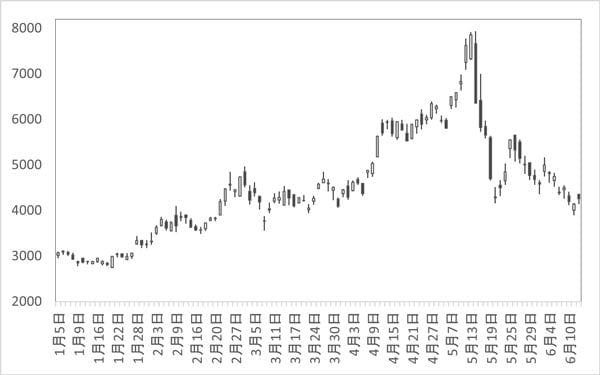
ガイダンスの失望、そしてその後に発表した新しい中期経営計画(2029年3月期の営業利益目標3,150億円、2026年3月期実績1,887億円比で67%増の水準)も市場の高い期待を下回ったということで第2弾急落の要因に。結果、株価は5月14日に付けた史上最高値(7,933円)の半値レベルまで調整しました。
アナリストの目標株価の平均は5,594円ですので、その水準まで現在の株価から見れば約30%のリバウンド余地があるとも言えます。予想株価収益率(PER)は45倍台ですが、新中計レベルの成長確度は高いこと、配当性向40%を目安にすると明記されたことで増配期待が高まったことも考えれば高すぎるとも言えないでしょう。
ここが心配
AI株では需給最悪な銘柄
年初来高値(=上場来高値)7,933円からの下落率は、6月12日時点で46%。流動性の高い人気AI株でいえば、キオクシアホールディングス(285A)が年初来高値からの下落率2%、ソフトバンクグループ(9984)が同29%、村田製作所(6981)が同23%、古河電気工業が同33%…フジクラの46%はダントツで下がっています。
しかも高値を付けたのが5月14日ですので、わずか1カ月弱で…。
この間、借金して株を買う信用取引で買った投資家の「信用買い残」はどんどん積み上がっていきました。4月末時点の信用買い残は1,687万株で、信用倍率は6.6倍でした。それが、決算発表や新中計後の急落時にリバウンド狙いの逆張り買いがどんどん入り、5月末時点では3,048万株、信用倍率18.0倍に激増しています(6月5日時点では2,703万株、信用倍率17.1倍)。
ここから上がった場合でも、戻り待ちの売り圧力が相当強いことは想像できると思います。株価がここから上昇し、信用買い残が減少することが確認できれば、しこりがほぐれたと判断できますが時間はかかりそうです。
水素調達の不安がくすぶる
フジクラといえば、当期純利益が2025年3月期78%増益、2026年3月期72%増益と利益急拡大を果たしてきた超が付く増益モメンタム株。そのフジクラが今2027年3月期の期初計画が1%減益見通しとなったことで、「利益成長が終わったのか?」とザワついたのは分かると思います。
保守的なガイダンスとはいえ、会社側が理由としている水素の外部調達には不安がくすぶります。いくら需要があっても、水素の調達がうまくいかなければ、トップラインである売上の成長に影響します。
また、フジクラの場合は光ファイバーケーブルの新工場を米国に建設する計画もあって、投資に伴う償却負担の増加もあります。利益成長率が前期までに比べると物足りなく映るのは仕方ないところ。それだけに、今後の四半期決算などでコンセンサスを少しでも下振れると、「やっぱり弱いな」で過剰に売られるリスクはありそう。優等生がゆえの宿命です…。
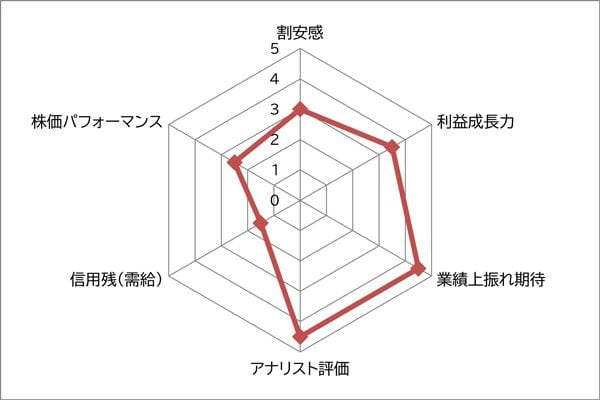
フジクラ レーダーチャート

 前の記事を読む