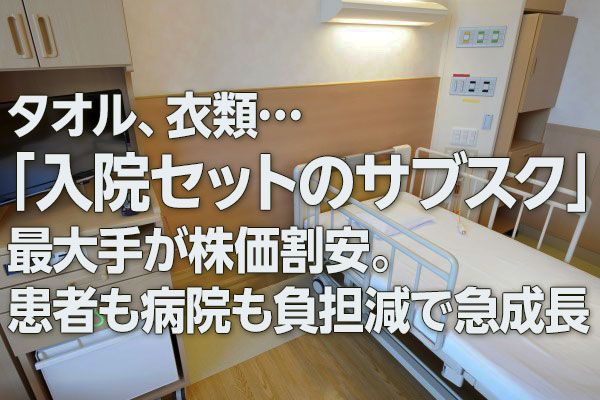


病院と患者の負担を軽減する入院セット専業として急成長中
エラン(6099 東京)(株価696円、時価総額421億円:5月12日終値)は、病院向け「入院セット」事業の国内最大手で、患者が入院時に必要とするタオル、パジャマ、日用品などを定額制のレンタル方式で提供する企業です。2003年に日本で初めて入院セット事業を開始したパイオニアでもあります。
従来は家族が持参・交換していた日用品を病院が外部委託できるため、看護業務の負担軽減や院内感染対策の強化につながり、医療現場の効率化に大きく寄与しています。また患者側にとっても、手ぶらで入院できる利便性が高い上、料金体系は1日数百円といったシンプルなもののため、長期入院となっても追加費用の計算が明確で安心感があります。
全国の病院と提携し、医療機関の経営改善と患者サービス向上を両立するモデルを武器に急成長し続けています。
エランと国内で競合する企業としては、ワタキューセイモア(非上場)、トーカイ(9729 東京)などがあります。
エラン、ワタキューセイモア、トーカイの3社は、いずれも病院向けリネン・日用品提供に関わりますが、事業構造と強みが大きく異なります。エランは「入院セット専業」で、パジャマ、タオル、日用品を定額制で提供するモデルを全国に広げ、導入施設数でもトップです。病院の業務負担軽減と患者の利便性向上に特化したサービス設計が強みです。
一方、ワタキューセイモアは病院リネンサプライ最大手で、入院セットも提供しますが、給食、清掃、売店運営など医療周辺サービス全体をカバーする総合力が特徴です。トーカイは中部を中心にリネンサプライ事業を展開し、入院セットも扱うものの、地域密着型で病院との長期取引基盤が強みです。
つまり、エランは入院セット特化型、ワタキューセイモアは総合医療サービス型、トーカイは地域密着型リネン大手という構図になります。
エランは1995年に櫻井英治氏が創業し、当初は布団販売や布団リフォーム業を手がけていました。その後、医療現場の負担軽減という社会課題に着目し、2003年に入院・入所セット「CSセット」事業を開始したことが転機となります。
衣類・タオルの洗濯付きレンタルと日用品提供を組み合わせたこのモデルは、患者、家族、医療機関の三者にメリットをもたらす仕組みとして全国に普及し、エランは入院セットのパイオニアかつ業界首位へと成長しました。
2024年には医療情報サービス企業のエムスリー(2413 東京)がTOBによって55%の株式を取得しており、医療DXとの連携によるさらなる成長が期待されている状況です。
利益増加トレンド継続中も株価は低迷
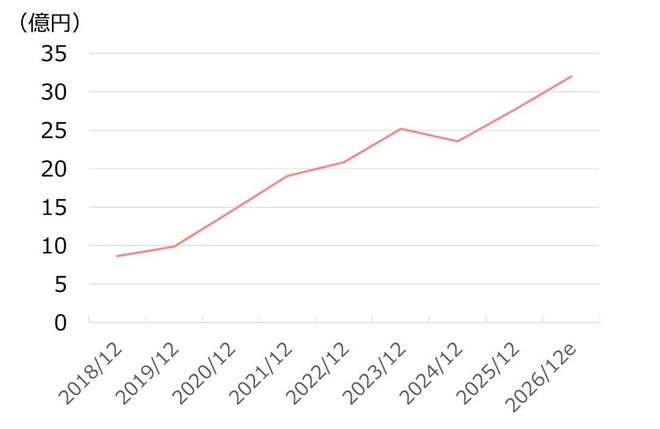
エランの売上高と当期純利益は過去7年間、右肩上がりに増加し続けています。
<エランの当期純利益推移(2018年12月期以降)>
出所:エラン資料などより楽天証券経済研究所が作成
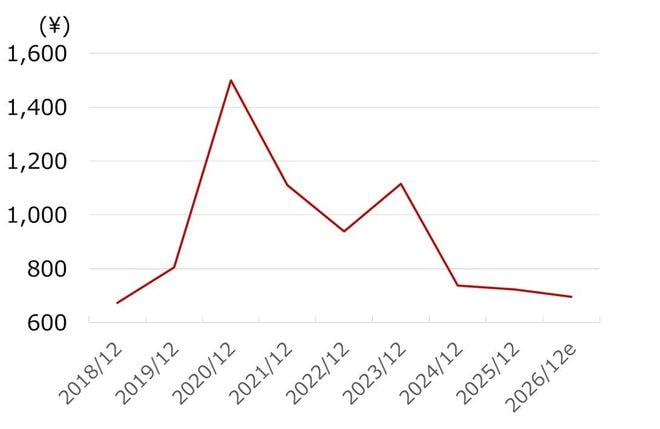
他方、株価については、利益成長率の落ち着きを背景に2020年12月期以降は低迷している状況です。
<エランの株価推移(2018年12月期以降)>
出所:エラン資料などより楽天証券経済研究所が作成
過去実績対比でPBRに割安感があり、解消されれば株価は1,800円
エランの2018年12月期と2025年12月期の業績を比較すると、売上高が3.0倍、当期純利益は3.2倍と大幅に増加しました。株主資本蓄積も順調に進んで3.4倍に達しましたが、時価総額はおおむね横ばいの状況です。結果的に株価純資産倍率(PBR)は9.6倍から2.9倍へと低下しました。
この割安感が解消され、PBRが過去7年間の平均である7.7倍にまで上昇した場合には、株価は1,800円となります。
<エランの業績推移(2018年12月期と2025年12月期)>
| (億円) | 2018年12月期 | 2025年12月期 | 変化(倍) |
|---|---|---|---|
| 売上高 | 186 | 554 | 3.0 |
| 売上総利益 | 48 | 119 | 2.5 |
| 営業利益 | 13 | 43 | 3.3 |
| 当期純利益 | 9 | 28 | 3.2 |
| 株主資本等合計 | 43 | 144 | 3.4 |
| 時価総額 | 408 | 421 | 1.0 |
| PBR(倍) | 9.6 | 2.9 | - |
| PER(倍) | 47 | 15 | - |
| ※時価総額は期末時点値、2025年12月期は直近値 出所:エランの資料などより楽天証券経済研究所が作成 |
|||
2026年12月期、2027年12月期は増収増益トレンドが継続する見通しとなっております。株価水準がこのまま変わらなければ、2027年12月期にはPBRが2.2倍にまで低下する計算になります。
<エランの業績予想>
| (億円) | 2025年12月期 | 2026年12月期 | 2027年12月期 |
|---|---|---|---|
| 実績 | 予想 | 予想 | |
| 売上高 | 554 | 608 | 675 |
| 営業利益 | 43 | 50 | - |
| 当期純利益 | 28 | 32 | 38 |
| 株主資本等合計 | 144 | 167 | 193 |
| 時価総額 | 421 | 421 | 421 |
| PBR(倍) | 2.9 | 2.5 | 2.2 |
| PER(倍) | 15 | 13 | 11 |
| 出所:エラン、FactSetの資料などより楽天証券経済研究所が作成 | |||
清掃・衛生関連用具レンタル同業他社比でPBRに割安感があり、解消されれば株価は1,300円
エランの比較対象に適する清掃・衛生関連用具レンタルの上場同業他社には、前掲のトーカイに加え、米シンタス(CTAS NASDAQ)、米ユニファースト(UNF NYSE)、ダスキン(4665 東京)、米テナントカンパニー(TNC NYSE)、白洋舎(9731 東京)などがあります。
エランと上場同業他社について、自己資本利益率(ROE)を横軸、PBRを縦軸とした散布図を作成すると、おおむね比例関係にあることが分かります。その中で、エランについては大きく割安方向にずれており、この点から、株価に割安感があるといえます。この割安感が解消された場合のエランのPBR(図の青破線に乗る水準)は5.3であり、相当する株価は1,300円です。
<主な清掃・衛生関連用具レンタル企業のROEとPBRの関係>
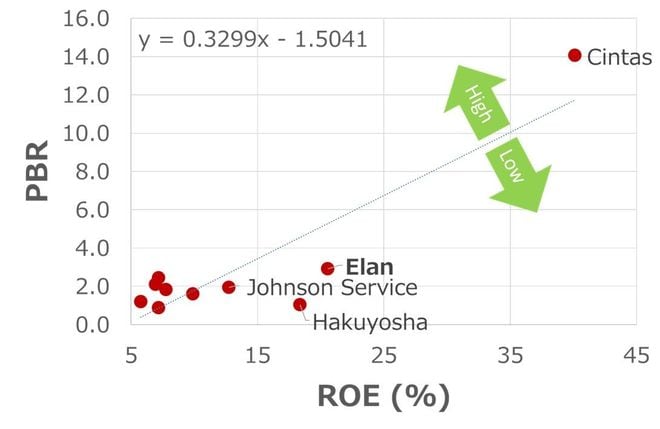
<主な清掃・衛生関連用具レンタル企業10社のROEとPBR>
| 社名 | 証券 コード |
取引所 | 売上高 | ROE | PBR |
|---|---|---|---|---|---|
| 億円 | % | 倍 | |||
| Cintas | CTAS | NASDAQ | 15,601 | 40 | 14.1 |
| Elis | ELIS | パリ | 8,115 | 10 | 1.6 |
| UniFirst | UNF | NYSE | 3,620 | 7 | 2.1 |
| ダスキン | 4665 | 東京 | 1,888 | 6 | 1.2 |
| Tennant | TNC | NYSE | 1,801 | 7 | 2.4 |
| トーカイ | 9729 | 東京 | 1,495 | 7 | 0.9 |
| Johnson Service Group | JSG | ロンドン | 1,057 | 13 | 1.9 |
| エラン | 6099 | 東京 | 554 | 21 | 2.9 |
| K-Bro Linen | KBL | トロント | 543 | 8 | 1.8 |
| 白洋舎 | 9731 | 東京 | 446 | 18 | 1.0 |
| 出所:各社資料より楽天証券経済研究所が作成 | |||||
なお、これらの企業の予想配当利回りを比較すると、エランは2.1%の利回り(一株当たり配当16円で計算)となっており同業他社比で平均的な水準となっています。
<主な清掃・衛生関連用具レンタル企業10社の配当および総還元利回り>
| 社名 | 証券 コード |
取引所 | 昨年度 | 今年度 | |
|---|---|---|---|---|---|
| 実績配当 | 総還元 | 予想配当 | |||
| % | % | % | |||
| Cintas | CTAS | NASDAQ | 0.7 | 2.2 | 1.0 |
| Elis | ELIS | パリ | 2.0 | 4.1 | 2.0 |
| UniFirst | UNF | NYSE | 0.8 | 2.4 | 0.6 |
| ダスキン | 4665 | 東京 | 3.1 | 5.5 | 2.8 |
| Tennant | TNC | NYSE | 1.5 | 7.3 | 1.6 |
| トーカイ | 9729 | 東京 | 2.8 | 10.8 | 2.4 |
| Johnson Service Group | JSG | ロンドン | 3.6 | 13.1 | 4.1 |
| エラン | 6099 | 東京 | 2.1 | 2.1 | 2.1 |
| K-Bro Linen | KBL | トロント | 3.2 | -11.0 | 3.2 |
| 白洋舎 | 9731 | 東京 | 2.5 | 2.5 | 2.5 |
| 出所:各社資料などより楽天証券経済研究所が作成 | |||||
ここまで述べさせていただいた通り、エランは今後も利益成長が見込まれる中で、現在の株価696円には割安感がある状況です。過去実績比で割安感が解消された水準は1,800円、同業他社比で割安感が解消された水準は1,300円です。
 前の記事を読む