

毎週月曜日午後掲載
本レポートに掲載した銘柄:エヌビディア(NVDA、NASDAQ)、アマゾン・ドット・コム(AMZN、NASDAQ)、マイクロソフト(MSFT、NASDAQ)、アルファベット(GOOGL、GOOG、NASDAQ)、メタ・プラットフォームズ(META、NASDAQ)
1.米国IT大手4社の設備投資が増加中。
今回は生成AI向けインフラ投資を積極的に行っている米国IT大手4社、アマゾン・ドット・コム(以下アマゾン)、マイクロソフト、アルファベット、メタ・プラットフォームズ(以下メタ)の設備投資と半導体セクターの関係について見ていきます。これら4社を含むGAFAM5社の業績動向と投資については別途レポートするつもりです。
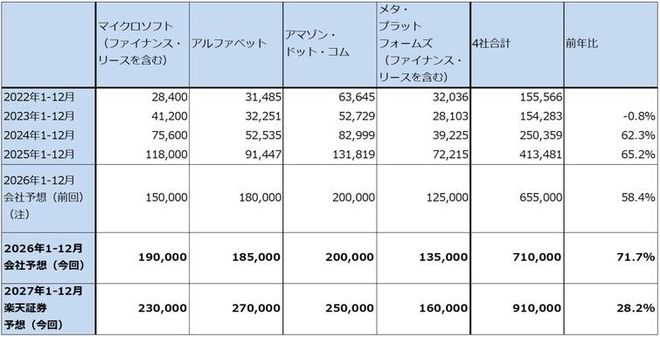
この米国IT大手4社の設備投資の多くは生成AI向けのインフラ投資です。この設備投資は2024年から急増しています(表1)。生成AIを動かして文章、プログラム、画像、映像などを作るときに、「トークン」という単語をいくつか集めたものが発生します。このトークンをAI半導体で計算処理(推論)して文章、プログラム、画像、映像などを生成するのです。生成AIに対する指示、質問が長文になり、複雑になるほどトークンが大量に発生するため、AI半導体が大量に必要になります。クラウドサービス大手3社、アマゾン(AWS)、マイクロソフト(Azure)、アルファベット(グーグル・クラウド)は、エヌビディア製を中心とするAI半導体を大量に集め、顧客の大手生成AI開発会社(オープンAI、アンソロピックなど)に貸し出しています。まだ比率は低い模様ですが、一般企業で生成AIを使った情報システムを構築したいという企業にも貸し出しています。
また、メタは自社の広告事業のために巨額の生成AIを含むAI向け設備投資を続けています。SNSユーザーの嗜好を的確に読み取り最適な広告を送信するシステムや、広告事業者向けに生成AIを使った広告制作システムを提供するための設備投資です。
この設備投資は年々巨額になっています。2026年1-3月期決算発表時の各社の発表を合計すると2026年予想は7,100億ドル(前年比71.7%)となります。1ドル=156円で換算すると約111兆円という巨額の設備投資になります。
そして、この設備投資の伸びは各社の2026年の営業キャッシュフローの伸びを上回ると思われます。この場合、この4社のフリーキャッシュフロー(営業キャッシュフローから設備投資その他の支出を差し引いたもので、会社の中に残る現金)は急速に減少し、会社によっては今年後半からゼロに近くなったり、赤字になる可能性もあると思われます。フリーキャッシュフローが赤字になれば、資金調達が必要になる場合があります。
表1 米国IT大手4社の設備投資額(暦年)
出所:各社資料より楽天証券作成
注:マイクロソフトは各年1-3月期~10-12月期の合計。2026年1-12月会社予想(前回)はマイクロソフトのみ楽天証券予想。会社予想はレンジ平均値を含む。
2.生成AI向け巨額設備投資の背景。もはや引き返せない。やり抜いて生成AIを使えるものにするしかない。
生成AI向け設備投資の伸びは、これら4社の財務と投資価値に影響を与えると思われます。それでもこの巨額投資は実行され、2027年も30%前後かそれ以上の伸びになると思われます。米国IT大手4社が、この一見すると行き過ぎとも取れる巨額設備投資を続けている理由は何なのか。私が各社の決算電話会議の内容を精査し、また、様々な記事、実例等で生成AIの実情を探る中での実感が以下の通りです。
1)大手クラウドサービスの受注残高が増加。
大手クラウドサービス会社の受注残高が増加しており、AI関連売上高も増えている。アマゾンのAWS受注残高は2025年12月末2,440億ドルから、2026年3月末3,640億ドル(アンソロピックからの1,000億ドル以上の受注は含まれていない)へ増加。マイクロソフトのRPO(残存履行義務。契約済みだが収益計上されていない売上高)は、2025年9月末3,920億ドルから、2025年12月末6,250億ドル、2026年3月末6,270億ドルへ増加したが、増加分の多くはオープンAIからの受注である。アルファベットのグーグル・クラウド受注残高は2025年12月末2,400億ドルから2026年3月末4,620億ドルに増加した。クラウドサービスは事業の特性上、収益に先行して設備投資を行う必要がある。
2)AIエージェントについての見込み違い。
アンソロピックのクロードを使ったシステム開発とAIエージェントの開発、運用に関して見込み違いがある。クロードを使ってシステム開発するときにトークンが大量に発生しており、トークンベースで料金を支払う場合は想定以上に費用がかかっている。AIエージェントを構築した場合も、開発時、運用時(特にトランザクションが多いシステムの場合)に大量のトークンが発生している。
この計算費用が情報システム部門や会社全体の人員削減効果以上に増えており、年間の情報システム予算をトークンの計算費用で食いつぶす会社も出ている模様。本末転倒で、ユーザーからすれば聞いていない話だが、大量発生したトークンは計算処理しなければシステムが動かないため、クラウドサービスの設備を借りるしかない。
3)AIエージェントの自社運用は今のところ難しい。
トークンの発生を抑える手法も提案されているが、行き渡っていない模様。自社でAIエージェントの運用を行えば、初期費用はかかるもののクラウドサービスに高い費用を払う必要はないが、今はAI半導体だけでなく、CPU、DRAM、SSDなども不足している。このため、システムが大規模になると自前のシステムではなく、クラウドサービスからシステムを借りる企業が多い模様。
4)生成AIを使った情報システムのシステムトラブルが報告されている。
生成AIを使った情報システムでシステムトラブルも報告されている。例えば、障害が起きたときにそれを解決するためにAIが勝手にプログラムを書き換え、その結果さらに障害が拡大し、最終的には会社のデータが消失してしまった事例が複数報告されている。その他、様々な研究で生成AIには問題が多いことが報告されている。これまで述べたように、開発費用、運用費用も想定外に高くなる場合がある。
5)生成AIは未完成だが、これまで使ったお金が巨額すぎる。今さら引き返せない。
生成AIは今のままでは企業で使えない未完成のものである可能性がある。しかし、これまで巨額資金を生成AIのインフラ投資とオープンAIやアンソロピックを始めとする生成AI開発会社に投資してきたため、今さら引き返すことはできない。また、システムトラブルを放置すれば、マイクロソフトを筆頭に自社の評判の問題になろう。巨額資金をつぎ込んで生成AIを使えるものにするしかない。
6)アルファベットは2027年の設備投資を大幅に増やす方針。
2027年の設備投資について、アルファベットはこの4社の中で唯一2027年も設備投資は大幅に増やすと2026年1-3月期決算電話会議においてコメントした。「大幅」というのはどの程度か不明だが、おそらく50%以上だと思われる。
アルファベットが2027年も設備投資を増やすのであれば、クラウドサービスで競合するアマゾン、マイクロソフト、広告事業で競合するメタも設備投資を増やさざるを得ないと思われる。消極的になれば顧客をアルファベットに取られてしまうかもしれない。
7)巨大な設備投資は巨大な参入障壁となる。
この巨大な設備投資には良い効果もあろう。世界には、この4社以外にこれだけの設備投資を継続的にできる会社はない。この巨額設備投資は、これらの企業の生成AI事業にとって巨大な参入障壁になると思われる。

 前の記事を読む