
はじめに
今回のアンケート調査は2026年4月20日(月)から4月22日(水)にかけて実施、3,000名を超える個人投資家からの回答を頂きました。
2月28日に米国とイスラエルがイランに攻撃を開始し、中東情勢が緊迫化してから間もなく2カ月がたとうとしていますが、大きく下落した3月相場から一転して、4月の株式市場は、これまでのところ、国内外を問わず、反発基調が目立つ展開となっています。
中東情勢は依然として不透明ではありますが、早期収束期待が相場を支えたほか、旺盛なAI需要を背景とした、半導体関連銘柄やメモリー・ストレージ関連、データセンター周辺関連の銘柄などが買われたことが株式市場に貢献しました。
物色の偏りや指数寄与度の大きさを考慮する必要はあるものの、「買える銘柄」が存在し、日経平均株価やS&P500種指数、ナスダック総合指数などが最高値を更新する動きを見せていることは、少なからずポジティブな材料です。
日経平均のDIについては、1カ月先・3カ月先ともに見通しが大きく改善したほか、為替の見通しについては、前回の「有事のドル買い」やインフレを警戒する円安への意識がやや後退する結果となりました。
次回もぜひ、本アンケートにご協力をお願いいたします。
日経平均の見通し「DIは大幅改善も、不透明感はくすぶる」
今回調査における日経平均の見通しDIは、1カ月先がプラス13.17、3カ月先はプラス24.86となりました。
前回調査の結果がそれぞれマイナス42.31とプラス5.59でしたので、両者ともにDIの値を改善させた格好ですが、とりわけ1カ月先見通しの改善幅の大きさが目立っています。
調査期間中の株式市場は、米国とイランの一時停戦期間の期限切れが迫る中、米国がホルムズ海峡を逆封鎖するなど緊張感が高まる一方で、和平交渉の進展期待を先取する動きも見られるなど、相場のムードは強弱入り混じっていました。そのような状況下でも日経平均が崩れずに、株価を維持したことが今回の結果につながったと思われます。
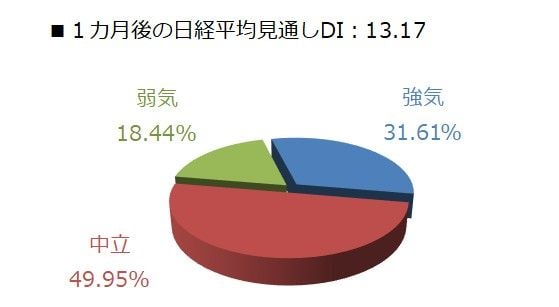
※四捨五入の関係で合計が100にならない場合がある
実際に、回答の内訳グラフを見ると、強気派の割合が前回の12.52%から31.61%に増加した一方、弱気派は前回の54.83%から18.44%に減少するなど、勢力図が大きく変化した格好となっています。
とはいえ、回答者の約半数は中立派が占めています。中東情勢をめぐる見方が楽観と悲観とのあいだで揺れ動いていることや、足元の急ピッチな株価上昇に対する過熱感への警戒も透けて見える様子がうかがえます。
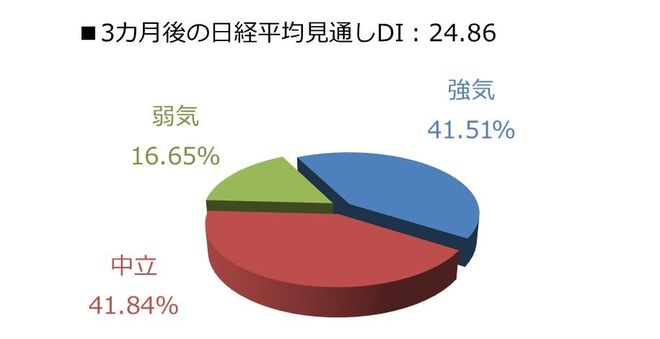
※四捨五入の関係で合計が100にならない場合がある
また、3カ月先DIの割合を見ても、強気派の割合が前回の30.99%から41.51%へと増加しており、こちらも強気派が優勢となっています。
前回調査と同様に、「短期的には警戒感は強いかもしれないが、中長期的には落ち着いてくる」という、相場シナリオが浮かび上がってきます。
しかし、今回の強気派の割合(41.51%)は、中東情勢が緊迫化する前に、日経平均が高値をつけていた2月調査の割合(36.66%)を上回っているため、「やや強気が先行しているかもしれない」という冷静な視点は持っておいた方が良いかもしれません。
確かに、直近の日経平均は6万円台を超え、最高値を更新する場面を見せていますが、27日(月)時点で、東証株価指数(TOPIX)や東証グロース250指数、東証スタンダード指数などは、中東情勢が緊迫化する前の水準をまだ回復できていません。
旺盛なAI需要を背景とした、半導体関連銘柄やメモリー・ストレージ関連、データセンター周辺関連の銘柄など、指数寄与度の大きい一部の銘柄が相場をけん引している面があります。
そのため、足元で本格化している日米の企業決算で、業績や見通し(ガイダンス)を手掛かりに、物色の広がりが出てくるかが焦点となり、「株価は上昇しているが、相場は本当に強いのか」について自信を持つことができるかの答え合わせをしていくことになりそうです。
決算については、各企業において、中東情勢の影響がすでに出始めているのか、出てきそうなのかがポイントになります。仮に、コスト増だけでなく、生産活動が抑制されてしまう供給リスクを示す事例が増えてきてしまうと、再び相場が荒れる展開も想定されるため、国内の大型連休前ではありますが、心理面では落ち着かない状況がしばらく続くことになりそうです。

 前の記事を読む