

「ホルムズ海峡リスク」は日常的リスクへ
図1は、ニューヨーク原油先物の、2026年5月限(ぎり)と2027年5月限の価格推移です。
図1:NY原油先物(2026年5月限・2027年5月限)日足終値 単位:ドル/バレル
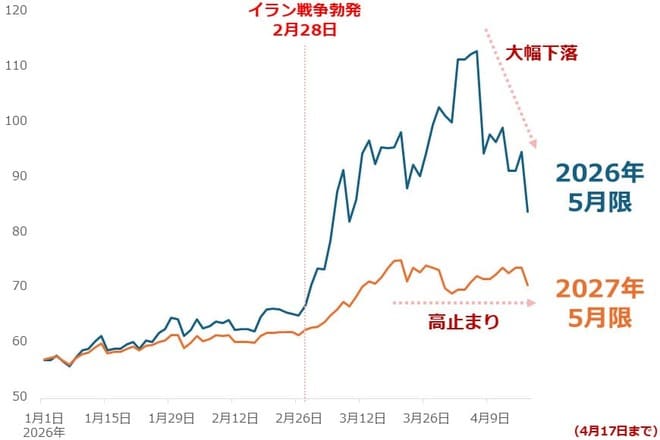
前者は今年の3月20日前後に、常時100を超える限月(げんげつ)の中で最も、取引最終日までの期間が短くかつ、取引量が多い「中心限月」になりました。当該限月は4月21日に、後者は2027年4月20日に最終取引日を迎えます。
足元の原油相場が高いのか安いのか、さまざまな議論がありますが、世界の指標であるニューヨーク原油先物の期近(きぢか)・中心限月については、青の線が示すとおり4月上旬をピークに大幅に下落しているといえます。
報じられているとおり、中東情勢の鎮静化期待、これによるホルムズ海峡の解放期待、これによる原油供給の回復期待など、短期視点の思惑が大幅下落の要因でした。
ですが、長期的な思惑を含む2027年5月限については、オレンジの線が示すとおり、高止まりしています。この値動きは、長期視点の思惑は根強く残っていることを、示唆しているといえます。
長期視点の思惑とは、どのような思惑なのでしょうか。図2に示したとおり、「ホルムズ海峡に関わるリスク」が、テールリスクから、日常的に発生するリスクに移動したと考えられることが、そうした思惑を大きくしていると考えられます。
テールリスク(Tail risk)とは、ほとんど発生しないが発生した場合の影響が甚大であるリスクのことです。青い線の形状(右下)が、Tail(尻尾)のように見えるのが特徴です。
図2:リスクのイメージ
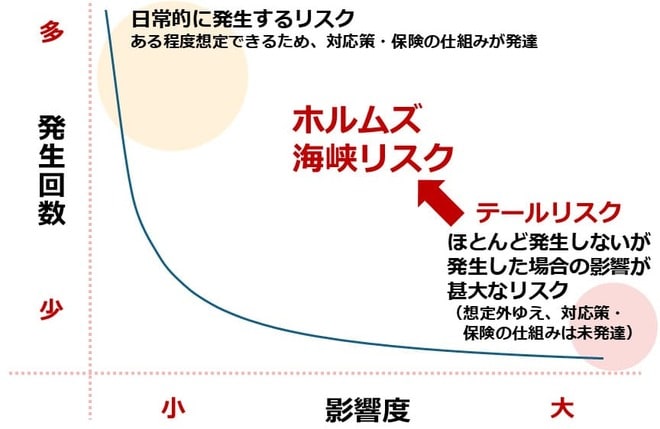
これまで、イランが持つ外交カードの一つである「ホルムズ海上封鎖」は、湾岸産油国や自らにもダメージを与えるもろ刃の剣の意味もあり、かつ世界全体にかつてないほどの甚大なダメージを与え得るため、多くの市場関係者の間で、このカードが切られることはない(封鎖は起きない)と考えられていました。
だからこそ、同リスクはテールリスクに分類されていたのですが、2026年2月28日の、米国とイスラエルの攻撃、およびイランの報復開始を機に、このカードは切られてしまいました。
3月にトランプ米大統領が何度か、航行の際に護衛をつける、航行は安全である、という趣旨の発言をしましたが、それでも航行した船舶の数が回復しなかったこと(後述)は、切られないと思っていた同カードが切られ、ホルムズ海峡の安全神話が崩壊したことが影響していたと考えられます。
こうしたことを受けて、ホルムズ海峡はそもそも安全ではない、この海峡を通過するためには、イラン革命防衛隊と交渉したり、航行の際に支払う保険料を多く払ったりするなどの相応の準備が欠かせなくなった、などの認識が急速に広がりました。
「もう、自由に航行できるホルムズ海峡は戻ってこない」という思惑は、長期視点の原油の供給減少懸念を強めました。このことが、足元、1年後の限月の価格が高止まりしている要因であると、考えられます。
国内大手メディアに「原油価格が安い時代は終わった」という趣旨の見出しの記事が掲載されました。筆者も、そのとおりだと考えています。

 前の記事を読む