

毎週月曜日午後掲載
本レポートに掲載した銘柄:TSMC(TSM、台湾、NYSE ADR)
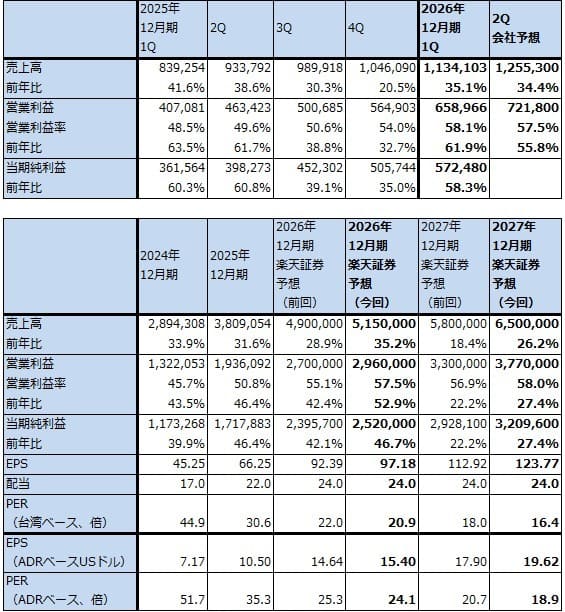
1.TSMCの2026年12月期1Qは、35.1%増収、61.9%営業増益。
TSMCの2026年12月期1Q(2026年1-3月期、以下今1Q)は、売上高1兆1,341.03億台湾ドル(前年比35.1%増)、営業利益6,589.66億台湾ドル(同61.9%増)となりました。AI関連の好調で大幅増収増益となりました。
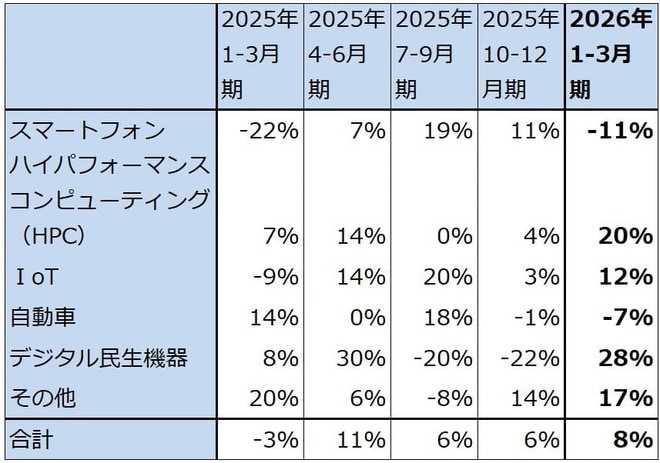
分野別売上高を見ると、ハイパフォーマンスコンピューティング(売上構成比61%。HPC。AI半導体、パソコン向け、サーバー向け半導体、ゲーム機向け半導体など)が前四半期比20%増と好調でした。AI関連の需要が強い中で、設備投資増加によって供給能力が増えたことが寄与しました。
一方、スマートフォン(売上構成比26%)は同11%減となりました。季節性によります。IoT(売上構成比6%)は同12%増となりました。
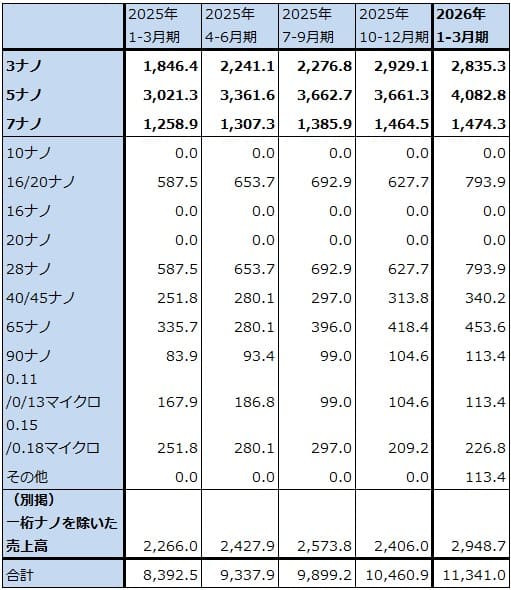
テクノロジー別売上高を見ると、現在のところ最先端の3ナノは前4Q2,929.1億台湾ドルから今1Q2,835.3億台湾ドルへ減少しましたが、これにはスマートフォン向けの季節性によるマイナス要因とAMD、ブロードコムの最新型AI半導体が3ナノを使っていることのプラス要因があると思われます(売上高は会社側開示の売上構成比から楽天証券計算。以下同様)。
一方で、5ナノは前4Q3,661.3億台湾ドル→今1Q4,082.8億台湾ドルへ増加しました。エヌビディアの「Blackwell」が5ナノの拡張版である4ナノで生産されているため、この寄与があったと思われます。また3ナノ、5ナノ、7ナノを含めてパソコン用、サーバー用CPUの生産増加も寄与していると思われます。
また、10ナノから以前の成熟半導体が前4Q2,406.0億台湾ドルから今1Q2,948.7億台湾ドルへ増加しました。CMOSイメージセンサー、
ウェハ出荷枚数も増加、ウェハ単価も上昇しましたが、これもAI半導体の寄与と思われます。
今1Qの売上総利益は66.2%となり、前1Q58.8%、前4Q62.3%から大幅に上昇しました。高価格のAI半導体とパソコン、サーバー向けの先端CPUの生産が減価償却がほぼ終わったと思われる5ナノと、減価償却が進んでいる3ナノで生産されているためと思われます。会社側の今2Q業績ガイダンスでは今2Q売上総利益率は65.5~67.5%となっており、依然として高水準の売上総利益率になると思われます。今1Qから低下することになりますが、これは量産を開始したばかりで採算が悪い2ナノの生産が増えること、海外工場の生産立ち上げによるものです。
なお、会社側によれば、中東情勢に伴う特殊化学品、ヘリウムガス等の重要資材の調達に短期的な問題はないとのことです。
表1 TSMCの業績
株価(NYSE ADR) 370.50USドル(2026年4月17日)
時価総額 1,921,487百万USドル(2026年4月17日)
発行済株数 25,931百万株(完全希薄化後)
1台湾ドル 0.0317USドル(2026年4月20日)
単位:百万台湾ドル、台湾ドル、米ドル、%、倍
出所:会社資料より楽天証券作成。
注1:当期純利益は親会社株主に帰属する当期純利益。
注2:TSMCは台湾市場に株式を、ニューヨーク市場にADRを上場している。ここではADRの株価によってPERと時価総額を計算した。
注3:TSMCのADRは普通株5株からなる。
注4:会社予想は予想レンジの平均値。
表2 TSMCの分野別売上高前四半期比と売上構成比
TSMCの分野別売上高:前四半期比
TSMCの分野別売上構成比
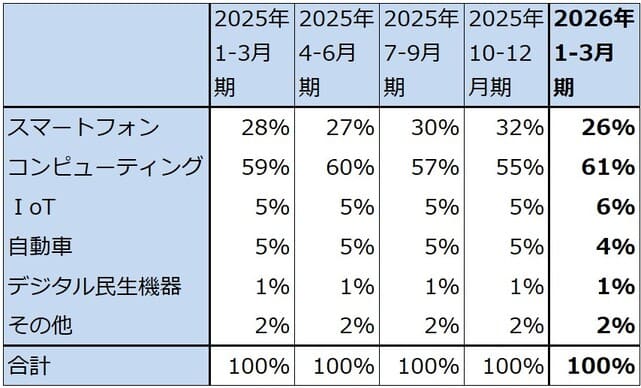
表3 TSMCのテクノロジー別売上高
出所:会社開示の売上構成比より楽天証券計算
グラフ1 TSMCのテクノロジー別売上高
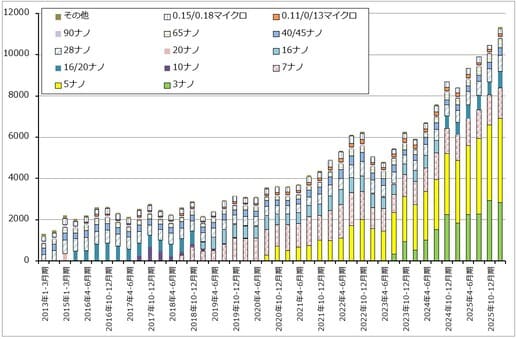
グラフ2 TSMCのウェハ出荷枚数
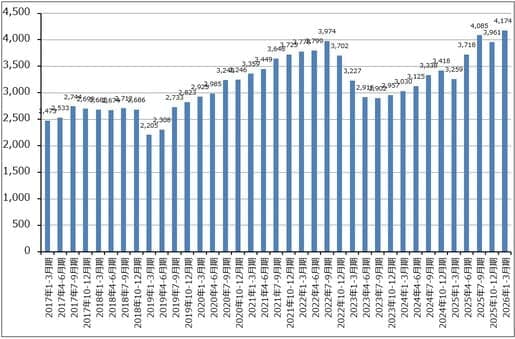
グラフ3 TSMC:ウェハ1枚当たり売上高
2.会社側は今2Qも業績好調を予想。今期設備投資計画を実質上方修正した。
会社側は今2Q業績ガイダンスを、売上高390~402億USドル、為替レートは1USドル=31.7台湾ドル、売上総利益率65.5~67.5%、営業利益率56.5~58.5%としました。ここから計算すると今2Q会社予想のレンジ平均値は、売上高1兆2,553億台湾ドル(前年比34.4%増)、営業利益7,218億台湾ドル(同55.8%増)となります。今の勢いだと、会社側ガイダンスの上限に近くなる可能性があります。今2Qも引き続き好調な業績が予想されます。
会社側は2026年12月期通期もUSドルベースで30%以上の増収率を予想しています。AI半導体は需要が強く、生産能力が足りないため需給が逼迫しています。また、エヌビディア製だけでなく、AMD製、ブロードコムの特注型AI半導体の数量も伸びています。CPUも生成AIブームの中で、サーバー向け中心に伸びています。
これらのことを総合的に考慮すると、2026年12月期通期、2027年12月期通期とも業績好調が予想されます。楽天証券では2026年12月期を売上高5兆1,500億台湾ドル(前年比35.2%増)、営業利益2兆9,600億台湾ドル(同52.9%増)、2027年12月期を売上高6兆5,000億ドル(同26.2%増)、営業利益3兆7,700億台湾ドル(同27.4%増)と予想します。前回予想から上方修正します。
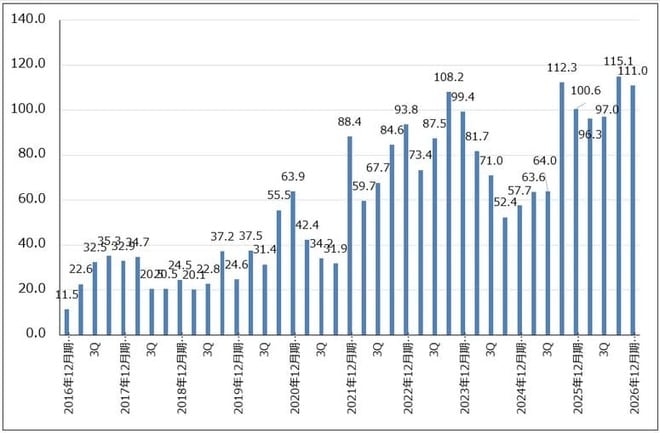
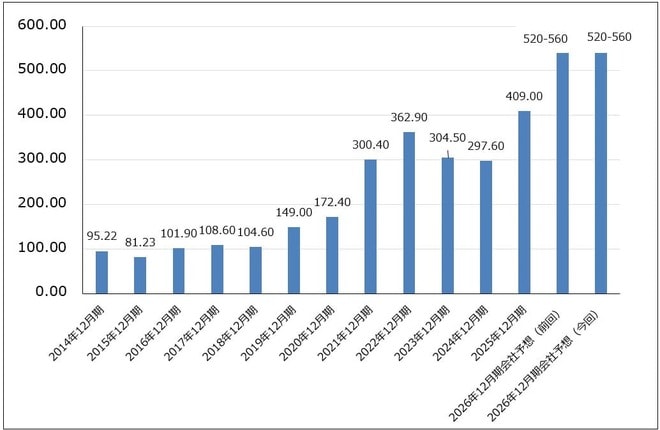
設備投資については、会社側は前4Q決算発表時に2026年12月期設備投資計画を520億~560億USドルとしました。2025年12月期の409億USドルから増えることになりますが、今回は520億~560億USドルと前回計画と同じレンジとしながらもこの上限に近くなるとしました。実質的な上方修正です。
設備投資の焦点は、最先端の2ナノとともに3ナノです。エヌビディア、AMD、ブロードコムともに2026年のAI半導体のデザインルールが3ナノになる見込みですが、生産能力が足りないため増強する計画です。3ナノ増強のために新工場を建設する計画なので、高水準の設備投資が2~3年続くと思われます。ただし、
グラフ4 TSMC:四半期設備投資
グラフ5 TSMCの年間設備投資
3.今後6~12カ月間の目標株価を、前回の410USドルから460USドルへ引き上げる。
TSMCの今後6~12カ月間の目標株価を、前回の410USドルから460USドルに引き上げます。
楽天証券の2027年12月期予想1株当たり利益(EPS)19.62USドル(ADRベース。TSMCのADRは普通株5株からなる)に今の評価である想定株価収益率(PER)20~25倍を当てはめました。
中長期で投資妙味を感じます。
本レポートに掲載した銘柄:TSMC(TSM、台湾、NYSE ADR)
 前の記事を読む