
2030年までに日経平均が7万円に到達すると予想する理由
今日は、日本株の長期予想について書きます。日経平均は2030年までに7万円以上に上昇すると予想しています。
以下の通り、東証プライム市場の平均EPS(1株当たり利益)が、年率平均6.5%増加すると予想しています。
EPSを増加させるドライバーが3つあります。【1】海外での利益成長、【2】インフレ、【3】自社株買いです。この3つを合わせて、EPSは年率平均6.5%増加、5年で約37%増加すると予想しています。それに伴って、東証株価指数が37%上昇し、日経平均はそれに連動すると仮定して2030年には7万円を超えると予想します。
<東証上場企業のEPS増加要因>
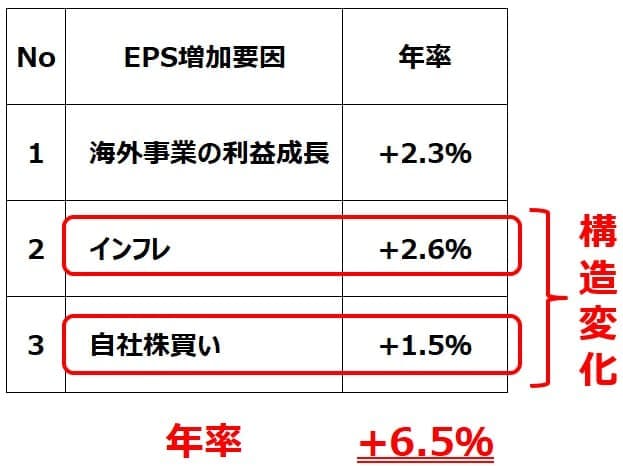
【1】海外事業による利益成長:年率寄与度(予想)2.3%
「人口が減少する日本の株は魅力がない」と言う人がいます。もし、日本企業が日本国内だけでビジネスを行っているのならばその通りですが、実際には日本企業は人口が増加するアジアや米国などで幅広くビジネスをやっています。これからも巨額M&Aで海外企業の買収を積極的に進めていくと思います。
日本企業の海外事業の成長が、東証上場企業のEPSを年率2.3%増加させると予想しています。
【2】インフレ:年率寄与度(予想)2.6%
日本のインフレ復活が、日本の企業業績・株価を上昇させる要因となります。日本企業は長年にわたり、ゼロ・インフレに苦しんできましたが、日本にも今後2~3%のインフレが定着すると予想しています。インフレ定着は国民生活にとってネガティブですが、企業業績・株価にとっては追い風となります。
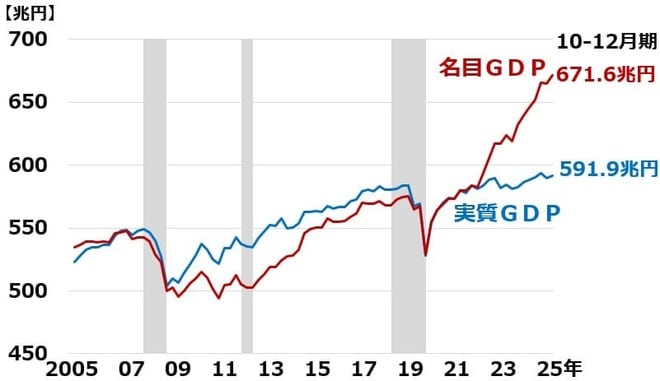
インフレによって、日本では以下の通り、名目GDPの成長率が高まっています。それが企業の収益・株価を上昇させる要因となります。
<日本の名目&実質GDPの推移:2005年1-3月期~2025年10-12月期>
【3】自社株買い
年間10兆円を超える自社株買いが続くと考えています。発行済み株式数の減少を通じて、1株当たり利益を増加させます。
短期予測は当てにならないが長期的なトレンド予測は信頼できる
中東危機がどうなるか世界景気がどうなるか、短期的な予測は難しく、当てになりません。ただし、長期的な方向性については、かなりの確からしさで予測できると考えています。
私は過去25年間、日本株のファンドマネジャーをやり、公的年金や投資信託などの日本株運用を担当していました。
年金基金でアセットアロケーション(国内株式・外国株式・国内債券・外国債券などへの配分比率)を決める際に、考えるのは10年以上の長期の期待リターンとリスクです。少なくとも、景気1サイクル(通常は4~5年)以上の期間で、期待リターンとリスクを予測し、それに基づいて、アセットアロケーションを決めます。
いつ景気が悪くなりいつ良くなるか、予測するのは困難ですが、1つだけ確かなことがあります。景気は良くなったり悪くなったり循環することです。通常は、4~5年が景気が1サイクルです。好景気→不景気→好景気→不景気と循環する中の1サイクルが4~5年の中に納まることが多いと言えます。
年金のアセットアロケーションを決める時、いつ景気が悪くなるか良くなるか一切予想しません。予測するのは、景気1サイクルにおいて株や債券の期待リターンとリスクがどれくらいか、だけです。それに基づいて、アセットアロケーションを決めます。
その考えに基づき、私は、日経平均の長期予想を作っています。日本株は景気1サイクルにおいて年率6.5%のリターンを生むと予測しています。5年くらい保有すれば、それくらいのリターンになると期待しています。
ただし、5年の内に、いつ景気が悪化するかいつ良くなるかはわかりません。景気が悪化する局面では、株は大きく下がり、景気回復初期にはとても大きく上昇すると思われます。そうした波を乗り越えて、年率平均すると6.5%の上昇になると予想しています。
いつも言っている通り、急落・急騰を繰り返しながら上昇していくのが、日本株と考えています。

 前の記事を読む