




戦争や国際紛争の根底には経済的要因が大きく関与している
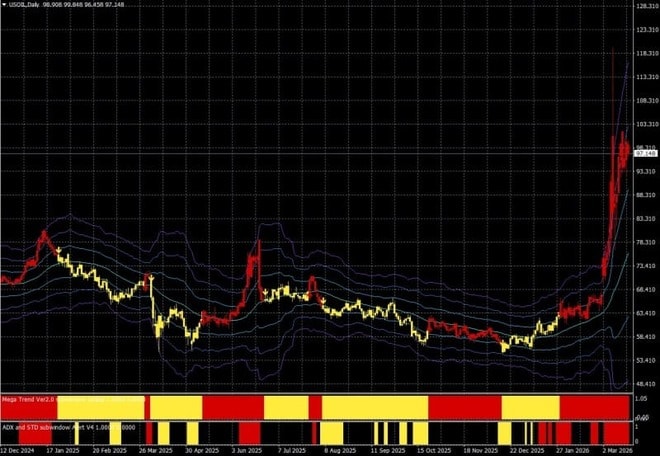
戦争や国際紛争の根底には経済的要因が大きく関与している。エネルギー価格の上昇により、石油資源を保有するロシアや米国は利益を拡大している。今後、このような紛争がアジア地域にも波及する可能性が高くなっている。中国のみならず、日本を含む多くのアジア諸国は十分なエネルギー資源を持たないため、エネルギー供給と地政学的リスクへの対応が重要となる。
NY原油CFD(日足)
以下の二つのXへの投稿をぜひ読んでいただきたい。
「トランプ大統領がイランを攻撃した主な理由は、ホルムズ海峡の支配権をめぐる米中間の戦略的対立だ。中国は原油の多くをこの海峡経由で輸入しており、イランが封鎖する力を持っている。米国は中国のエネルギー供給経路を抑えることで、AIや経済分野で優位に立とうとしている。また、イランが中国から軍事技術を導入しようとしていることも情勢を急速に悪化させた。トランプ政権は、ワシントンに協調的な政権樹立を目指しており、これが達成されれば米国にとって大きな戦略的利益となる」
@MarioNawfal
「米国は世界的な軍事態勢を主に中国との対立のために再構築している。イランは口実であり、本当の焦点はユーラシアの戦略的バランスだ。アメリカの覇権は海の支配によって成り立ってきたが、中国とロシアは鉄道やパイプラインなど陸路回廊の発展でこれに対抗しようとしている。中央アジアは貴重な鉱物資源と地政学の要衝であり、イランを通る回廊はロシアと湾岸の連携を促す。中国がこのネットワークに加われば、米国の海上支配は弱まる。西アジアの管理は鉱物資源確保や大陸ブロック形成阻止など、多くの目的を同時に達成する手段だ。争いは単なる地域紛争ではなく、21世紀の世界秩序を巡る競争なのだ」
@IbrahimMajed
これまで筆者が繰り返し指摘してきたように、一連の戦争には中国を包囲する構図がある。レイ・ダリオが提唱する「ビッグ・サイクル」では、米国と中国が対立する流れは歴史的に避けられないものとして示されている。
帝国のビッグ・サイクル
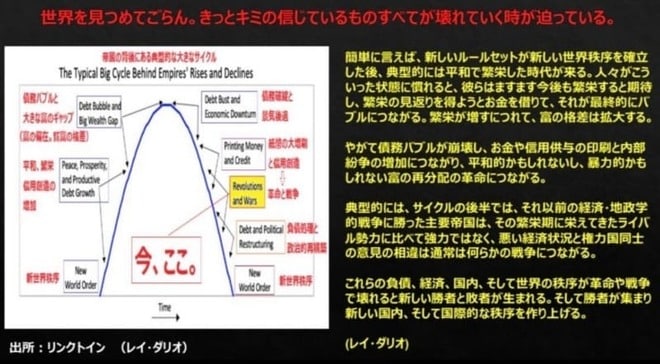
米国の国家債務が過去最高の39兆ドルに達した。この債務の処理にはインフレが使われる。戦争は深刻なインフレの強力な触媒となる。歴史的・構造的な要因から、主に供給ショック(モノ不足)と財政要因(お金のばらまき)が組み合わさることでインフレが加速する。
今の時期は無理をせずに、「パーマネントポートフォリオ」(25%を現金、25%をゴールド、25%を高品質の債券、そして25%の株式)でしばらく様子を見るのが賢明だ。
バークシャー・ハサウェイ:アベルが2年ぶりに自社株買いを開始
米投資会社バークシャー・ハサウェイ(BRK.B)のグレッグ・アベル最高経営責任者(CEO)は、約2年ぶりの自社株買いを実施する方針を明らかにした。
1月にバフェットからCEOを引き継いだアベルは規制当局へ提出した書類で、自身も約1,500万ドル相当のバークシャー株を購入したことを明らかにするとともに、CNBCのインタビューにおいて今後も毎年自社株を購入する計画であると述べた。
3月6日のウォール・ストリート・ジャーナルの記事「バークシャーのアベルCEO、自社株買い再開 自身も購入と公表」は、前CEOのウォーレン・バフェットが最近、自社株買いを控えるとしていた判断からの方針転換となると指摘している。バークシャーは2025年に自社株買いを実施しなかった一方で、バークシャーの巨額の手元資金は投資家から注目されていたと報じている。
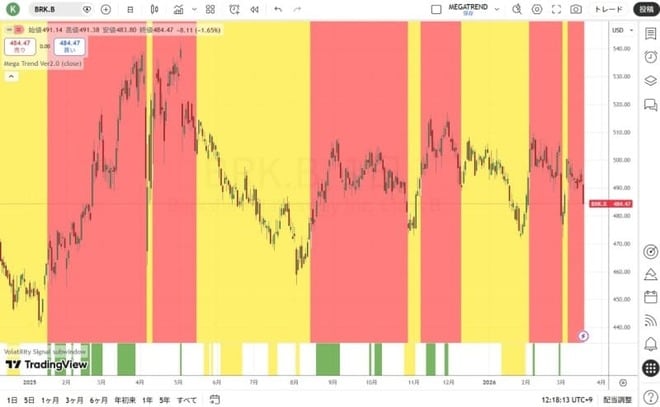
バークシャー・ハサウェイB株(日足)
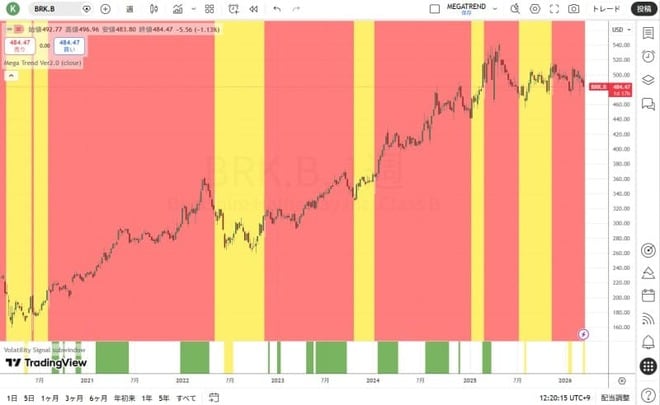
バークシャー・ハサウェイB株(週足)
バークシャーが2月28日に発表した2025年12月末時点の手元キャッシュ(現金同等物に米財務省短期証券の保有額を合わせた広義の手元資金)残高は3,731億ドルと、一年前に比べて12%増えた。2025年10-12月期は上場株の売却額が取得額を上回り、31億6,400万ドルの売り越しだった。
売り越しは13四半期連続だ。自社株買いも行わなかったため、結果として高水準のキャッシュが積み上がった。
バフェットの現金残高とNYダウの推移
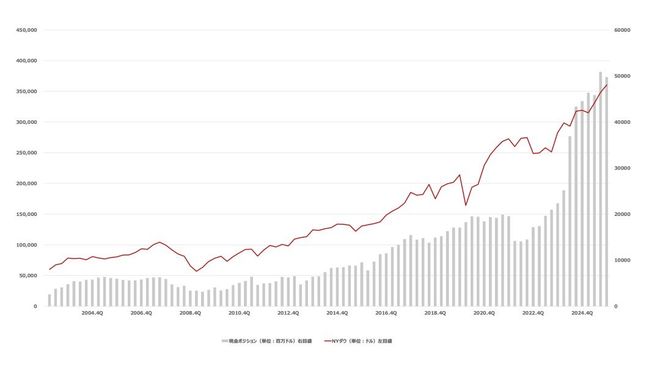
2月28日の日本経済新聞の記事「バークシャー、新CEOが初の『株主への手紙』 バフェット流継承宣言」は、今年1月にCEOに就いたグレッグ・アベルが初めて執筆した「株主への手紙」を取り上げている。
手紙の中でアベルは、キャッシュの山を「投資待機資金」と表現して「金融市場に嵐が吹き荒れて他者が恐怖に駆られる時でも揺るぎなく投資できる」、事業投資や株式投資を通じて「米国債の保有よりも生産的な事業の所有を常に目指している」として投資機会を常に模索していることを報じた。
バークシャーの手元キャッシュの内訳
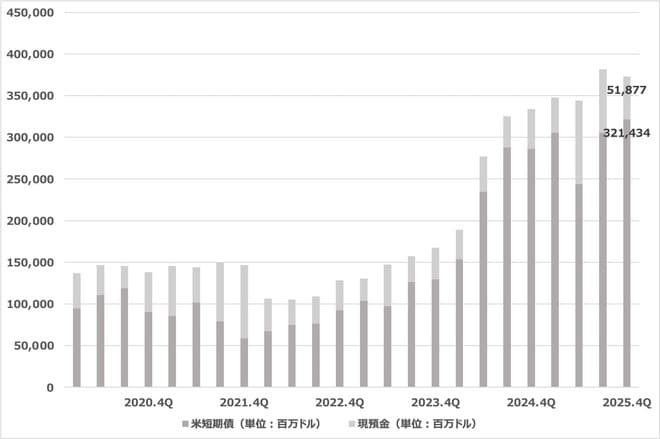
アベルは株主への手紙の中で、バフェットが築き上げた「要塞のようなバランスシートを維持し、バークシャー社の基盤が決して損なわれないようにする」と述べるとともに、バークシャーの現金について「ドライパウダー(手元資金)」と呼び、「バークシャーの回復力を損なうことなく、資本を配分する機会は間違いなく増えるだろう。私の役割は流動性水準と資本配分が意図的かつ計画的であり続けるようにすることだ」と記した。
バークシャーが保有する多額の現金について、投資撤退の兆候だと指摘されてきたことについては「事実ではない」とし、「当社は引き続き多くの投資機会を評価し、株主の利益のために適切な投資機会を追求するために、忍耐強く規律ある姿勢を維持していく」との立ち位置を明らかにした。

 前の記事を読む