
「将来のために貯金を増やしたいけれど、投資は損をしそうで怖い…」
そんなふうに、資産運用の第一歩をなかなか踏み出せずにいる投資初心者の方にこそ、まず知っていただきたいのが「個人向け国債」です。
名前は聞いたことがあっても、「なんだか難しそう」と敬遠されがちかもしれません。しかし、実は、初心者でも安心して始められる魅力がたっぷり詰まっています。今回は、個人向け国債の仕組みやメリット、始め方を分かりやすく解説します。
個人向け国債って、そもそも何?
一言でいうと、個人向け国債とは「私たちが国にお金を貸す」ことです。
国債を購入すると、みなさんは「国にお金を貸している人(債権者、投資家)」になります。国はそのお礼として、半年ごとに利子を支払い、満期(約束の期間)が来たら貸したお金をそのまま返してくれます。「国」という日本で最も信頼できる機関にお金を貸すわけですから、民間の金融商品に比べて圧倒的な安心感があるのが最大の特徴です。
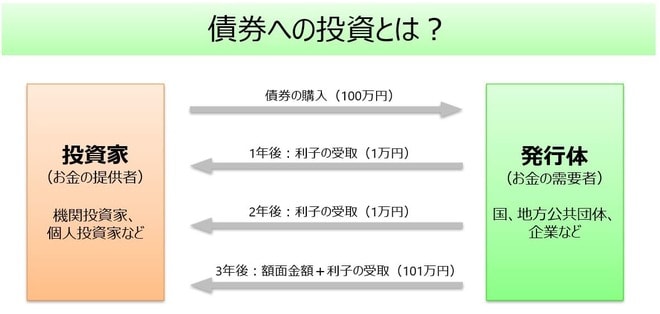
一般的に、債券ではお金を借りる側を発行体と呼びますが、投資家と発行体の間の資金のやり取りは図のようになります。
(通常は利子に対して約20%課税されます)
投資家が当初債券を購入するために100万円を支払います。つまり、100万円を貸すわけです。この例では、発行体が毎年1%(金額にすると1万円)の利子を投資家に支払います。3年後の満期においては、利子と当初払い込んだ額面の合計である101万円が投資家に払い戻される形になります。
初心者にうれしい「六つの安心ポイント」
個人向け国債がなぜ「初心者向け」といわれるのか。そこには六つの大きな理由があります。
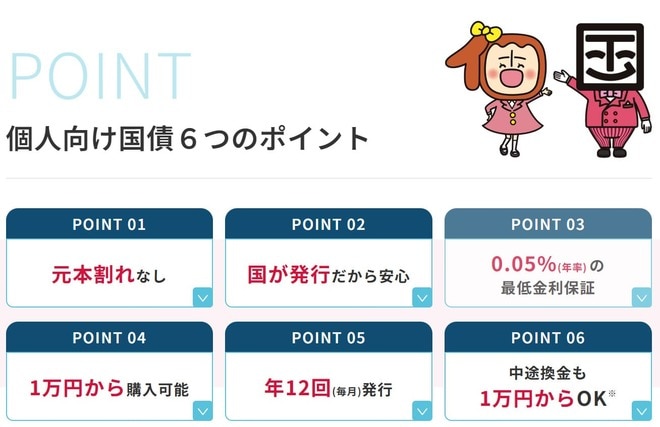
(1)元本割れがない
投資で一番怖いのは、預けたお金が減ってしまう「元本割れ」ではないでしょうか。個人向け国債は、満期になれば投資した金額(元本)が目減りすることなくそのまま戻ってきます。途中で経済状況が変わっても、元本部分の金額は変わらないため、非常に堅実な運用が可能です。
(2)国が発行しているから安心
満期時の元本の返済も半年ごとの利子の支払いも、全て日本政府が責任を持って行います。もし、口座をつくった銀行や証券会社が倒産したとしても、あなたの国債の権利は国によって保護され、元本や利子の支払いを受けられなくなることはないので安心です。
(3)「最低金利」が保証されている
銀行の預金金利がいくら下がっても、個人向け国債には年0.05%の最低金利保証があります。どんなに世の中の金利が低くなっても、これ以上下がることはありません。また、「変動10年」タイプを選べば、世の中の実勢金利が上がった場合には受取利子も増えていく仕組みになっています。
(4)1万円から手軽に始められる
「まとまったお金がないと無理」と思われがちですが、実は最低1万円から、1万円単位で購入できます。お小遣いやボーナスの一部など、少額から無理なく資産運用をスタートできます。
(5)毎月発行されている
「思い立ったが吉日」で、いつでも始められます。個人向け国債は年に12回、つまり毎月発行されているため、自分のタイミングで購入の申し込みが可能です。
(6)1年たてば、いつでも換金できる
基本的には満期まで持つのが理想ですが、急にお金が必要になることもあるでしょう。そんな時も、発行から1年が経過していれば、1万円単位で中途換金が可能です。

 前の記事を読む