
※このレポートは、YouTube動画で視聴いただくこともできます。
著者の西崎 努が解説しています。以下のリンクよりご視聴ください。
「こどもNISAが新設されたらどうすればいい?「次世代への資産形成」3つの注意点」
お悩み
子どものための資産形成はどうしたらいいのだろう?
鈴木 慎一さん(仮名)・会社員・40歳男性(既婚、共働き、子どもは2人)
鈴木さんは貯蓄が好きで家計をやりくりして、通帳残高が増えていくことを楽しみにしていました。ただ貯金をするだけではなく、資産運用も行っており、着実に資産を増やしていました。
お金を使わないわけではありませんが、共働きであることや夫婦がともにお金がかかるような趣味もなく、郊外に住んでいるので生活の固定費も低めであることから自然とお金がたまりやすい環境の中で、無駄遣いはしないことを意識していました。
いずれはこどもたちの将来のために使っていこうと考えていたところ、こどもNISA(ニーサ:少額投資非課税制度)が新しく始まるという記事をみかけました。ちょうど親から贈与の相談を受けていたので、自分たちよりは子どもたちに渡してもらったほうが税金の面からしてもお得になるかと思っていたので、ちょうどいいタイミングだと興味を持ちました。
ただ、子どものための資産形成をしたことはなかったのでその点が気になっていました。鈴木さんが子どものための資産形成をする前に知っておくべきことは、どんなことがあるのでしょうか?
自分たちの資産形成が第一ではあるが…
「令和8年度税制改正の大綱」によって未成年を対象とした「こどもNISA」の新設が提言されました。2024年に新しいNISAが始まってから多くの人が資産形成を始めたようですが、お客さまからは「こども用のNISAもあればいいのに…」という声を聞いていました。
今回新設予定のこどもNISAは、2023年に廃止となった「ジュニアNISA」の代わりとも言えますが、NISAのつみたて投資枠のこども版と呼べる内容になっています。
内容としては、投資期間は「0歳から17歳までの間」、投資可能額は「年間60万円」、非課税投資上限は「600万円」までとされており、その投資対象はつみたて投資枠の投資可能銘柄のみとなっています。
またジュニアNISAと同様に引き出しには一定の期間や書類提出などが必要とされていますので計画的な運用が求められます。
図:こどもNISA(設立予定)とNISA(つみたて投資枠分)の比較
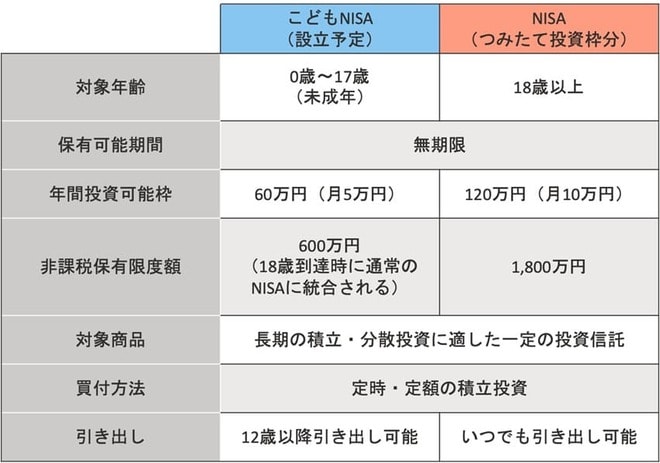
内容を見ると、ジュニアNISAよりも使いやすくなったという印象はありますが、大前提としてまずは自分の資産形成をすることが先のはずです。同じようにこどもNISAを利用しようとするとその違いによって思わぬ落とし穴にはまってしまう可能性もあります。
そこで今回は、こどもNISAが新設された時のために子どもの資産形成における注意点をお伝えしたいと思います。

 前の記事を読む