
今回のお題:海外でも成長!みんな大好き回転寿司
F&LCのスシロー、2位はゼンショーHDのはま寿司、3位がくら寿司の三強状態です。業界としては、寿司の主原料であるコメの値上がり、人件費上昇など共通のコスト増要因が存在します。ただ、業績の勢いでは各社で大きな差が開き、株価パフォーマンスでも強烈な差が…。回転寿司をメインとするのがスシローのF&LC(3563)とくら寿司(2695)ですが、時価総額で今では7倍近い差が開き、F&LC優勢となっています。時価総額で逆転され、ここまで大差を付けられたくら寿司ですが、ここから挽回なるか?はたまたF&LCが突き放すのか?ここから買うならどっち?この2社で比べてみます。
| スシローのF&LC(3563) | くら寿司(2695) |
 |
 |
上記両社の株価のポイントや株価データを見ながら、双方を比較し、皆さんの相場観で購入検討するならどちらにしますか?
A:FOOD & LIFE COMPANIES (スシロー:3563)
ここがGOOD👍
「スシロー」は国内でも売上拡大中!
一部の店舗で価格改定をしながら、それでも既存店売上が落ち込まないスシロー人気恐るべし。既存店売上高は25年12月も+11%で、29カ月連続で前年同月比プラスを維持しています。くら寿司は25年1月~12月のうち、半分(6カ月)が前年同月比マイナス。同じ回転寿司業態のため、くら寿司のシェアをスシローが奪っているという解釈が妥当といえます。
くら寿司といえば、ファミリー層向けの“ビッくらポン”や、IPコラボ企画が強み。それでいえば…この分野にスシローが注力したことが大きいといえそうです。スシローでは、大型タッチディスプレイで回転レーンを表示し、画面上に流れるお寿司をタップする“デジロー”の配備を進めています。また、IPコラボにも力を入れたことも客数増につながり、くら寿司の得意領域にスシローが猛追しました。
海外展開力で大型グロース株評価に
アジアで店舗網を広げてきたスシローですが、25年12月に満を持して上海に進出。しかも、同年6月にくら寿司が撤退した場所と同じショッピングセンターでの2店舗出店でしたが、開店時には待ち時間が14時間になったとも(^^;グローバル戦略に長けているF&LC(スシロー)に対し、アパレルでいえばファーストリテイリングのような評価を外食株として付与されています。
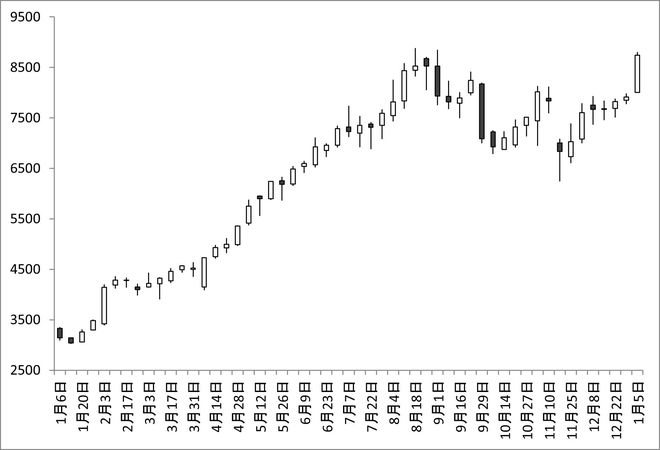
評価の高さは、株価にも表れています。2025年の年間上昇率は+137%で、外食株としてゼンショーHD(はま寿司)に次いで2社目となる時価総額1兆円超えを達成する場面もありました。外国人投資家の関与抜きでこのサイズになるはずもなく、外国人保有比率は30%以上と高水準。ROEは26%と、外食最大手のゼンショーの同17%を上回っており、高ROEの大型グロース株として国内外の機関投資家も無視できない銘柄といえます。
ここが心配😢
はま寿司のゼンショーHDと比べた割高感
業績は好調で、今26年9月期予想も営業利益は前期比12%増の405億円、最終利益は同4%増の240億円で売上高、利益とも過去最高を更新する見通しです。アナリストは業績上振れを予想していて、コンセンサスは営業利益430億円、最終利益266億円。また、来期のコンセンサスは営業利益で503億円、最終利益313億円(EPS276円)と来期も更なる成長が見込まれています。
ただ、昨年の株価急騰で予想PERは今期予想ベースで41倍まで上昇。来期のEPSのコンセンサスは276円ですので、同予想ベースの来期PERで32倍となります。同社株のベンチマークは時価総額の面でもゼンショーHDですので、ゼンショーの今期予想PER33倍、来期コンセンサス予想ベース25倍と比べて割高感があると言えそう。レーティングを付与する証券会社は10社ありますが、その10社の目標株価平均約9200円。強気のアナリストの目標株価に対していえば、アップサイドの期待値は+5%程度に縮小しています。
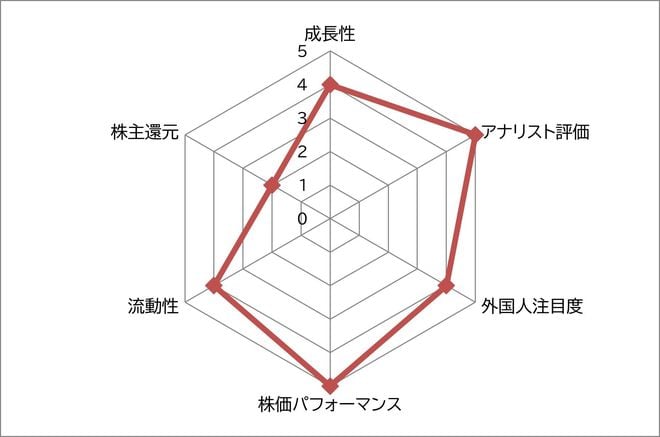
F&LC レーダーチャート ※各指標の数値に基づき独自基準でスコア化

 前の記事を読む