
はじめに
今回のアンケート調査は2025年12月22日(月)から24日(水)にかけて実施しました。
アンケートは、約2,100名の個人投資家から回答を頂きました。
大納会を迎えた12月末の日経平均株価は5万0,339円で取引を終えました。前月末(5万0,253円)比では86円高と小幅な上昇にとどまったものの、前年末終値(3万9,894円)比では1万0,445円高(26.18%高)と大きく上昇して2025年相場を締めくくりました。
あらためて、12月の日経平均の値動きをたどると、月間を通じて、5万円の株価水準や25日移動平均線などの節目を意識しながらの攻防戦が続き、方向感に欠ける展開となりました。
月初から中旬にかけては、利下げが見込まれていた米連邦準備制度理事会(FRB)と、利上げ観測が高まった日本銀行が交錯し、金融政策への思惑が市場のムードを左右しました。また、AI・半導体関連銘柄についても、前月の軟調な動きから持ち直したほか、「フィジカルAI」という新たな材料も加わりました。
しかし、AI投資による収益性や財務、競争リスクが意識されるなど、銘柄の選別が進む動きを見せました。
その一方で、バリュー株への物色は継続し、東証株価指数(TOPIX)緩やかな上昇を続け、最高値を更新する場面も見られました。月末にかけては、薄商いの中で「閑散に売りなし」の相場格言を地で行く展開となり、全体的な相場地合いは堅調さが続く格好となりました。
日経平均の見通しDIは、前回調査からさらに改善が進み、とりわけ1カ月先の短期目線で顕著となりました。また、為替については、円安の見通しがやや後退してはいるものの、大きなトレンドの変化は見込んでいない印象となっています。
次回もぜひ、本アンケートにご協力をお願いいたします。
日経平均の見通し「程よい先高観でDIは堅調」
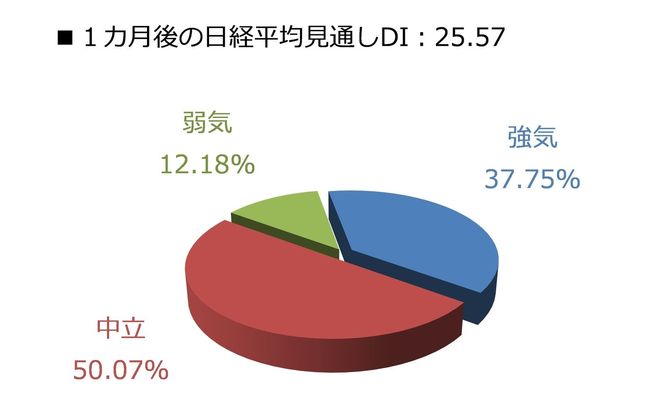
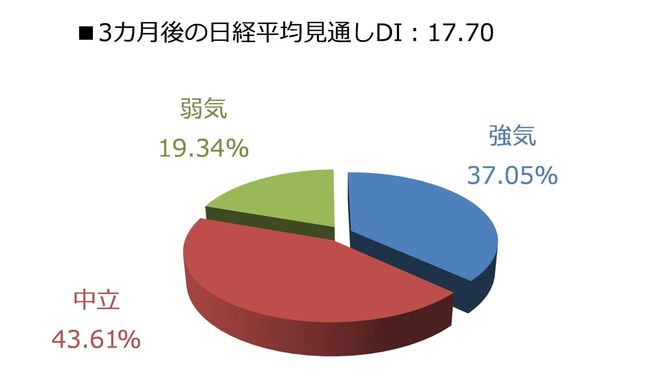
今回調査における日経平均の見通しDIは、1カ月先がプラス25.57、3カ月先はプラス17.70となりました。
前回調査の結果がそれぞれプラス2.33とプラス10.71でしたので、両者ともにDIの値が改善しましたが、とりわけ1カ月先のDIの改善幅が大きくなっています。
※四捨五入の関係で合計が100にならない場合がある
上の図の1カ月先見通しグラフを見ると、強気派の割合が37.75%となっており、前回調査26.90%から増加していることが分かります。
また、弱気派の割合については、前回の24.57%から今回の12.18%へと減少しており、強気派の増加と弱気派の減少がDIの大幅改善につながりました。
このように、強気派の増加よりも弱気派の減少の方が寄与するDIの改善は、「下値不安が後退している」という意味合いが大きく、相場心理的には今後の株価が上昇しやすい状況なのかもしれません。
その背景として、日米の金融政策イベントを波乱なく通過できたことや、11月に軟調だったAI・半導体関連銘柄の持ち直しなどが安心感をもたらしたと思われます。
※四捨五入の関係で合計が100にならない場合がある
一方で、3カ月先の内訳グラフについては、前回と大きく変わらない見た目となっています。強気派が前回の32.24%から37.05%へと増加、弱気派も21.52%から19.34%へと減少しており、1カ月先ほどの大きな変化はないものの、見通し自体はしっかり改善している様子がうかがえます。
以上のように、今回のDIの結果は、日経平均の「程よい先高観」が反映されたといえそうです。
このような中で迎えた2026年相場ですが、1月5日(月)の大発会では、日経平均がいきなり1,493円も上昇するスタートダッシュを見せ、翌6日(火)の取引でも、5万2,000円台に乗せてくるなど、好調な幕開けとなりました。
もっとも、1月中旬からは企業決算シーズンが本格化します。また、1月下旬には、22~23日に日銀金融政策決定会合と27~28日には米連邦公開市場委員会(FOMC)が控えていることもあり、企業業績と景況感やインフレを踏まえた金融政策への思惑を見極めながら推移していく相場展開が基本路線でしょう。
さらに、現時点で「ひとまずスルー」となっているベネズエラ情勢も、今後の動向次第では地政学的リスクとして意識される可能性があります。そのため、足元の株価上昇が中期的なトレンドとして続くのかどうかの見極めについては、もうしばらく時間が必要になりそうです。

 前の記事を読む