
ソフトバンクグループを「買い」と判断する二つの理由
ソフトバンクグループ(9984)(以下ソフトバンクGと表記)は、投資会社です。世界中のAI関連株や半導体株にソフトバンク・ビジョン・ファンド(SVF)などを通じて投資しています。また、子会社の移動体通信会社ソフトバンク(9434)にも投資しています。
2025年には米国を中心にAI関連株が大きく上昇した効果で、ソフトバンクG株も大きく上昇しました。2025年は特に、米国のオープンAIに11%出資(投資予約分含む)していたことが、大きく寄与しました。オープンAIの収益急拡大によって、ソフトバンクGの投資収益も急拡大しました。
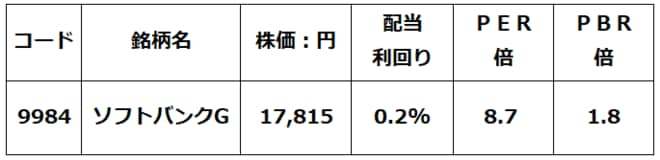
<ソフトバンクG株価指標:2025年12月22日>
なお、ソフトバンクGは2026年1月1日に1対4の株式分割を実施します。2026年以降は同社株価は約4分の1となります。
私は、以下二つの理由により、12月22日時点でソフトバンクGを「買い」と判断します。
【1】オープンAI評価額のさらなる拡大を予想
オープンAIが開発したChatGPT(チャットGPT)を使った「AIエージェント」が2026年に世界中でさらに拡大すると予想します。それに伴い、オープンAIの評価額(同社の社内評価で5,000億ドル=約75兆円:9月末時点)もさらなる拡大が予想されます。
オープンAI以外の投資先(半導体アームなど)も好調を維持すると予想しています。
【2】株価はNAV対比で割安と判断
ソフトバンクGの投資先を時価評価し計算した純資産額(NAV)は、2025年9月末時点で33.3兆円です。これに対して、ソフトバンクGの時価総額は12月22日時点で25.4兆円です。ここから計算される実質株価純資産倍率(PBR)は0.76倍で、株価割安と判断されます。
【実質PBR】=【時価総額】÷【NAV】=25.4兆円÷33.3兆円=0.76倍
また、2026年3月期純利益の市場予想から計算される株価収益率(PER)は8.7倍で、PERから見ても割安と判断されます。
配当利回りは0.2%と物足りないですが、ソフトバンクGは株主還元で自社株買いを積極的にやってきたので特に問題ありません。
以下、ソフトバンクGについて、さらに詳しく説明します。
急騰後に急落したソフトバンクG
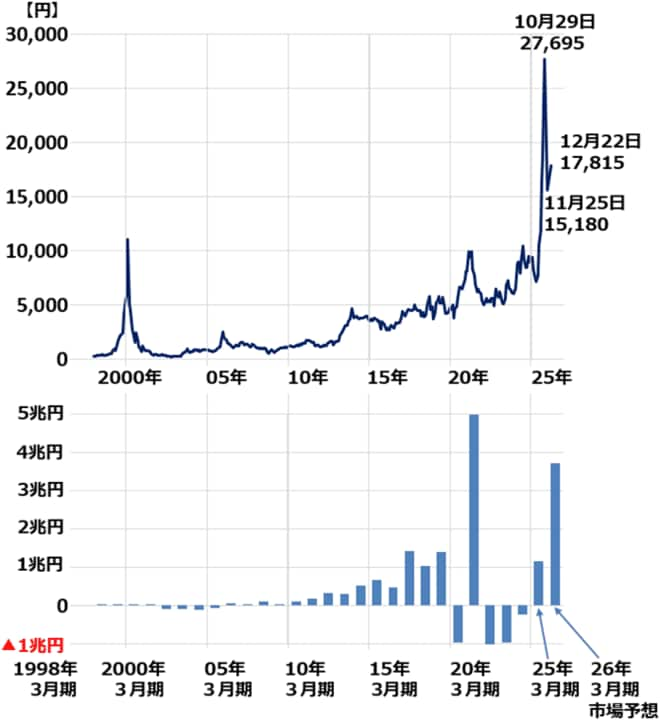
ソフトバンクG(9984)の9月中間決算(2025年4~9月期)連結純利益は前年同期比2.9倍の2兆9240億円と同期間として過去最高を更新しました。SVFを通じて投資してきた米国のオープンAIの投資収益拡大がこの好業績につながりました。オープンAIへの出資に伴う評価益が2兆1,567億円計上されました。
ソフトバンクG株は投資先であるオープンAIの収益拡大を好感して、10月29日に一時2万7,695円まで上昇しました。ところが、その後、株価上昇ピッチが速すぎることへの警戒感が高まり、さらにオープンAIに対する先行き不安説が広がったことを受け、11月25日には一時1万5,180円まで下がりました。
<ソフトバンクGの株価(1998年1月4日~2025年12月22日)と、連結純利益(1998年3月期~2026年3月期(市場予想)>
オープンAIは非上場株なので、業績や財務について開示が無く、強気・弱気さまざまな思惑が広がりやすくなっています。
私は、オープンAIの先行き不安説はやや過剰な悲観と考えています。オープンAIの評価額は、AIエージェントが世界中に拡大する来年以降、さらに拡大していくと予想しています。

 前の記事を読む