
※このレポートは、YouTube動画で視聴いただくこともできます。
著者の西 勇太郎が解説しています。以下のリンクよりご視聴ください。
「ブラジル鉄鋼大手ゲルダウに割安感、10年で利益3倍」
【プロローグ】
投資に興味を持ち始めたラディ子ちゃんと、割安株マニアのかぶ助くんが注目の企業について話しています。
ラディ子ちゃん:「ゲルダウってどんな会社なの?」
かぶ助くん:「ブラジルの鉄鋼大手で、10年で利益が3倍になったんだ」
ラディ子ちゃん:「すごいね。でも株価は?」
かぶ助くん:「利益好調なのに株価は伸び悩み。だから割安感がある」
ラディ子ちゃん:「投資家にとっては?」
かぶ助くん:「配当も自社株買いもあって還元性が高い。超魅力的だね」
ラディ子ちゃん:「じゃあ今買った方がいい?」
かぶ助くん:「うん、鉄は熱いうちに買え…ってね!」
ブラジル鉄鋼大手ゲルダウは魅力的な要素があるようです。ここからは、その詳細を深掘りしていきましょう。
早期の電炉生産導入が国際展開に寄与
ゲルダウ(GGB NYSE)(株価3.78ドル、時価総額69億7,100万ドル:12月15日終値)はブラジルの鉄鋼最大手企業です。近隣国や北米にも生産拠点を有しており、粗鋼生産量で世界のトップ30に入ります。
1901年にドイツからブラジルに移民したジョアン・ゲルダウが設立したくぎ工場に起源を有し、1947年に製鉄業へ進出。1970年代にブラジル国内トップとなり、1980年代に南米諸国、1990年代に北米へと国際展開を進めました。
2000年代には北米での買収を加速するとともに特殊鋼(一般的な鉄鋼である普通鋼にクロム、ニッケル、モリブデンなどを加えて強度、耐摩耗性、耐熱性などを高めたもの)事業を強化。1999年にはニューヨーク証券取引所への上場を果たしました。
ゲルダウの順調な事業拡大を可能とした要因の一つに、早くから電炉での生産に取り組んだことが挙げられます。鉄鋼の製造には高炉方式(鉄鉱石、石炭、石灰石を高温で反応させて行う大規模生産方式で不純物が少なく品質のコントロールが容易)と電炉方式(鉄スクラップを電気によって溶解する小規模生産方式で不純物が多く品質のコントロールが困難)があります。
ゲルダウが製鉄業に参入した1940年代は高炉での生産方式が主流であり、ゲルダウも高炉での生産でスタートしました。しかし、ブラジルでは鉄鉱石が豊富な一方で石炭の供給が限定的であったため、増え続ける国内鉄鋼需要の対応に苦慮しました。
そのような中、1970年代に北米で電炉方式が普及し始めると、ゲルダウも同タイミングでブラジルにおいて電炉での生産を導入しました。1980年代の南米諸国展開、1990年代の北米展開、いずれも電炉主体での展開であり、1970年代から蓄積してきた電炉方式での生産ノウハウが国際展開に寄与しました。
また、特殊鋼事業には1992年にブラジルのPiratini製鉄所を買収することで本格参入し、2000年代には米国、スペイン、インドなどで事業を拡大。現在特殊鋼生産量で世界のトップ10に入る状況となっています。
10年間で利益3倍も株価は頭打ち
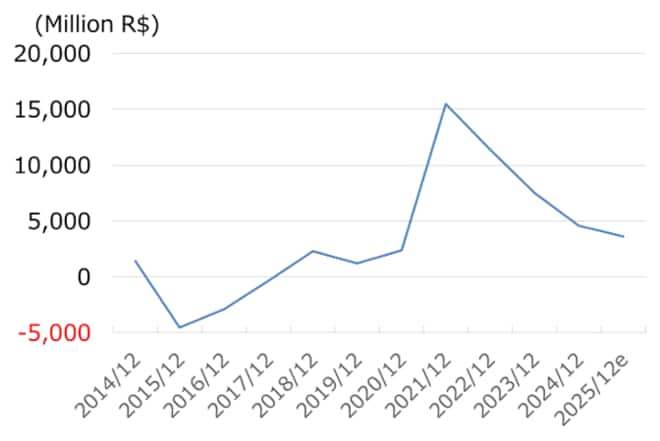
ゲルダウの2014年12月期の売上高は425億4,600万レアルでしたが、2024年12月期には670億2,700万レアルと1.6倍に増加しました。他方、当期純利益については売上高の増加率を上回る増加を示しており、2014年12月期の14億300万ドルから、2024年12月期には45億6,600万ドルへと3.3倍になりました。
これは、米国のインフラ投資拡大や鉄鋼輸入関税により北米での販売価格が上昇したことや、自動車、石油・ガス、風力発電などの分野で高付加価値な特殊鋼需要が拡大したことなどによるものです。
なお、当期純利益は2022年12月期に前期比で急増後、2024年12月期まで減少傾向にありますが、これはコロナ禍後の需要急増による鉄鋼価格高騰という特殊要因によるものです。事業自体は長期的な成長トレンドにあります。
<ゲルダウの当期純利益推移(2014年12月期以降)>
出所:ゲルダウ資料などより楽天証券経済研究所が作成
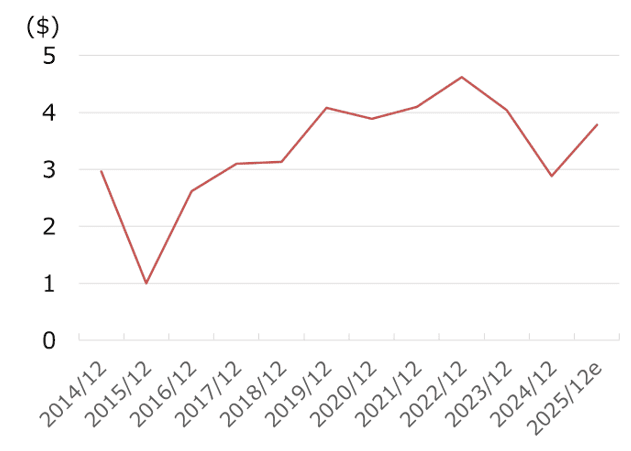
他方、株価については利益拡大に伴って上昇していましたが、2022年以降は当期純利益の減少もあり、頭打ちになっています。
<ゲルダウの株価推移(2014年12月期以降)>
出所:ゲルダウ資料などより楽天証券経済研究所が作成

 前の記事を読む