
※このレポートは、YouTube動画で視聴いただくこともできます。
著者の土信田 雅之が解説しています。以下のリンクよりご視聴ください。
「【テクニカル分析】今週の株式市場 「森」より「木」を見る1週間。相場は浮上できるか?<チャートで振り返る先週の株式市場と今週の見通し>」
荒い値動きとなった先週の日経平均
先週末11月21日(金)の日経平均株価終値は4万8,625円となりました。前週末終値(5万0,376円)からは1,751円安(3.47%安)と下げ幅が大きくなり、週間ベースで再び下落に転じた格好です。
<図1>日経平均の5分足チャート(2025年11月17日~21日)
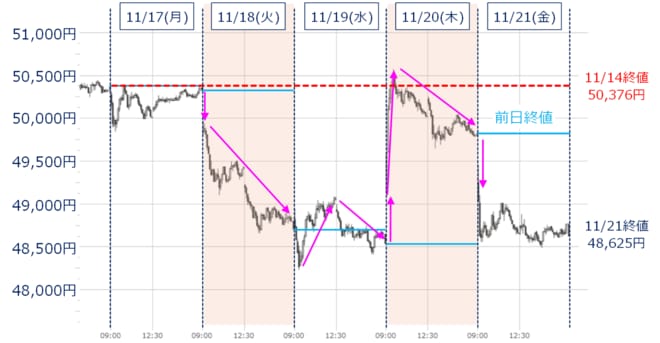
あらためて、先週1週間の日経平均の値動きを振り返ると、上の図1の5分足チャートでも確認できるように、株価が上下に振れる荒い値動きとなりました。
こうした値動きの背景には複数の要因があります。一つは、注目材料であった米エヌビディアの決算内容が良好だったにも関わらず、AI相場を押し上げる動きに繋がらなかったことが挙げられます。
また、米金融政策をめぐっては、米連邦準備制度理事会(FRB)高官の発言や経済指標の結果に市場が振り回され、米利下げ観測の見通しが定まりにくくなったことがあります。さらに、中国政府による日本への渡航自粛の注意喚起や水産物輸入停止表明など、日中関係の悪化懸念が高まって国内外での不透明感が強まり、株価に影響がでたといえるでしょう。
そんな中で迎える今週の株式市場は、11月の最終週となるほか、国内では24日(月)が休場、米国でも27日(木)が感謝祭で休場、翌28日(金)も短縮取引と、スケジュール感としては大きな方向感が出にくいと思われます。
また、(1)AI相場の調整の行方、(2)米金融政策への思惑、(3)日中関係の動向と影響といった、先週からの課題を引き継いで行くことになります。
「AI相場」反撃の狼煙とならなかったエヌビディア決算
先週最大の注目材料だったエヌビディア決算は、先ほども述べたように、好決算にも関わらず、株式市場は売りで反応する結果となりました。
厳密に言えば、決算発表直後の時間外取引(アフターマーケット)では、エヌビディアの株価は約5%上昇しており、初期反応は悪くありませんでした。
それでも株価が下落した理由としては、以下の3つ考えられます。
- 市場の期待値があまりに高く、完璧な決算でも材料出尽くしと捉えられ、買い上がりよりも利益確定売りに押されたこと
- AI・半導体関連銘柄全般に対する過熱感や割高感の修正がまだ不十分と見做されている可能性
- 米金利上昇やビットコイン下落など、最近の米株市場の環境や、金融政策への思惑(利下げ期待の後退など)によって、先行きに対する不安が高まり、ひとまず利益が出ている銘柄を現金化する動き(換金売り)が出たこと
結果的に、エヌビディア決算が「AI相場復活の狼煙」とはなりませんでしたが、AIに対する期待や将来性そのものが現時点で否定されているわけではありません。そのため、売りが一巡すれば、ある程度の持ち直しは見せてくると思われます。
<図2>米エヌビディア(日足)とMACDの動き(2025年11月21日時点)
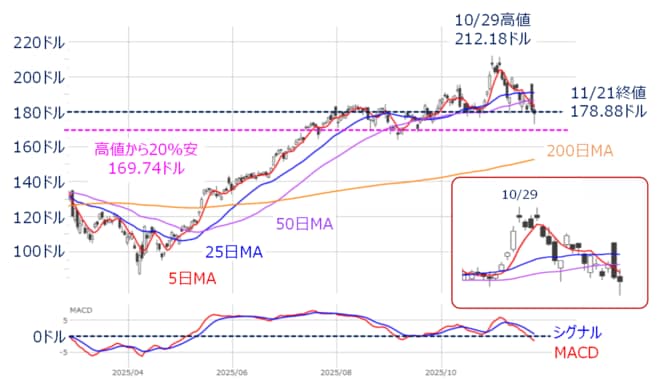
上の図2は、エヌビディアの日足チャートです。
10月29日の高値以降は、下落基調が続いています。先週末21日(金)時点での株価は、25日と50日移動平均線を下回るところに位置しているほか、下段のMACDも「0ドル」ラインを下抜けるなど、トレンドの下方向への勢いを強めつつある様子が読み取れます。
とはいえ、株価水準の視点でチャートを捉えると、180ドル水準の攻防や、10月29日高値からの20%安の水準(169.74ドル)などが意識されており、相場が持ち直す展開も想定されます。特に180ドル水準については、「抵抗」から「サポート」へと役割を変えられれば、株価の戻りに弾みがつきやすくなります。
反対に、こうした株価水準の「防衛ライン」を割り込んでしまうと、AI相場の調整が長引く可能性があるため、要注意です。
空白を埋める米国の経済指標と金融政策の思惑
AI相場の行方と同様に注目されているのが、米国で公表される経済指標です。
具体的には、米政府閉鎖(シャットダウン)の影響で遅れていた9月分の卸売物価指数(PPI)と小売売上高が今週25日(火)に公表されます。
やや古い指標にはなりますが、欠損していた空白のデータが埋められるだけでも、米FRBにとっては政策判断に必要な景況感のヒントを掴むことができます。
とりわけ、10月分の雇用統計や消費者物価指数(CPI)の公表が間に合わない状況で12月の米連邦公開市場委員会(FOMC)が開催される見込みであるため、数少ないヒントとなる今週公表のデータに敏感に反応して相場が大きく動いてしまう可能性があり、注意する必要があります。
先週は、NY連邦準備銀行のウィリアムズ総裁による「利下げの余地がある」という発言によって、米国株市場の買い材料となる場面がありました。
しかし、直近までは、タカ派(利下げ慎重派)寄りの声を上げるFRB要人の方が多く、仮に今週公表の物価関連の指標(PPI)が予想以上に強かった場合、「実はインフレはもっと前から再燃していた」という解釈になり、12月の利下げ期待が後退するかもしれません。
その結果、12月のFOMCでは利下げ観測をめぐって、「タカ派(利下げ慎重派)vsハト派(利下げ推進派)」の意見対立が鮮明になりそうです。
このほか、米国では祝日(感謝祭)27日(木)の翌日、28日(金)「ブラックフライデー」から、クリスマス商戦が本格化します。消費の強さが確認されれば、小売関連や米国景気敏感株の支援材料になるため、こちらの動向も注目されそうです。

 前の記事を読む