
利回り5%と割安のJリート
トランプ関税への不安からグローバル企業の株が買いにくくなる中、内需の好業績ディフェンシブ株を見直す動きが出ています。
不動産投信であるJリート(投資家から資金を集めて日本国内の不動産を運用して賃料収入などを分配する金融商品)は、業績好調にもかかわらず過去3年にわたり売られてきたため、平均分配金利回りが5.1%まで上昇し、「割安」と判断しています。
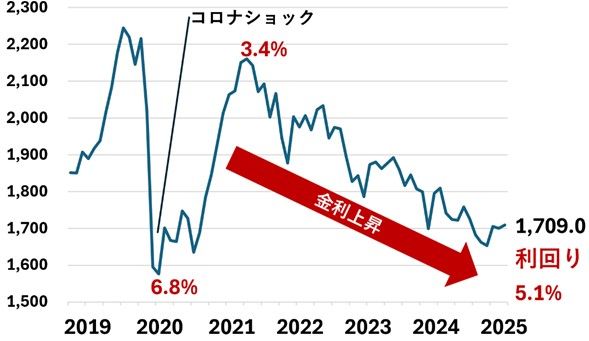
以下の図は東証REIT指数の推移です。東証REIT指数とは東京証券市場に上場するREIT(リート:不動産投資信託)全銘柄を対象に「時価総額加重型」という方法で平均した指数です。
東証REIT指数は2022年以降日本銀行の利上げを嫌気して軟調に推移してきましたが、2025年に入って割安感・利回りの高さで小反発し、1,709.00ポイント(2025年3月25日時点)となっています。加重平均した予想分配金利回りは5.1%です。
コロナショックで価格が下落したことで、予想分配金利回りは、2020年3月には一時6.8%まで上昇しました。その後、ショックが収まった時点で、価格が急反発し、利回りは2021年6月3.4%まで下がりました。
現在、平均利回りは5.1%まで上昇しており、過去の利回りと比べて、高利回りで割安な水準と考えています。
東証REIT指数(配当なし)と予想分配金利回り(加重平均)
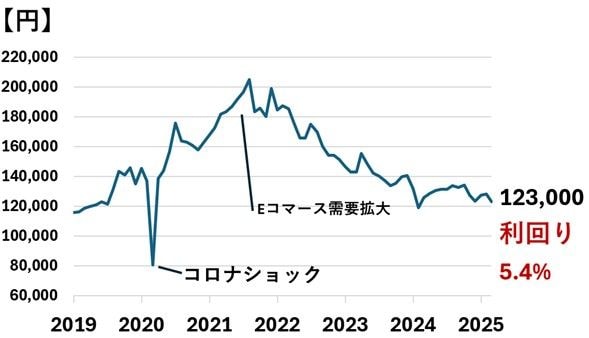
利回り5.4%で競争力の高い物流施設のGLP
GLP投資法人の投資口価格と予想分配金利回り
Jリートの始めの一銘柄目としては、今後も成長が期待できる物流リートが良いと考えています。その中でもGLPが買いと考えます。
理由は以下二つです。
・旺盛な物流施設需要と高い稼働率
・NAVの高い成長性
旺盛な物流施設需要と高い稼働率
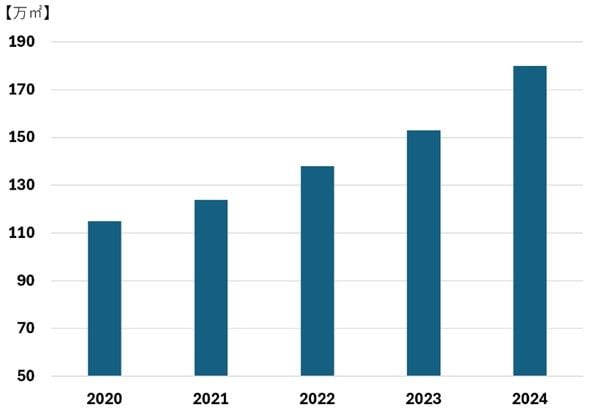
物流施設リートが良いと考える理由として、構造的な要因に支えられた旺盛な物流施設需要です。以下は3PL企業による賃貸面積を示したグラフです。
3PLとは、サードパーティー・ロジスティクスの略で、物流業務を代行する企業は3PL企業と呼ばれます。この需要は一時的なものではなく、Eコマース、冷蔵施設、半導体を広く支える施設として中長期的に継続すると考えています。
3PL企業による賃貸面積(Q2累積)
また、GLPはその中でも競争力の高い、好立地、大型の先進的物流施設に投資しており、GLPのホームページによれば2月28日時点で99.5%と高い稼働率となっています。
NAVの高い成長性
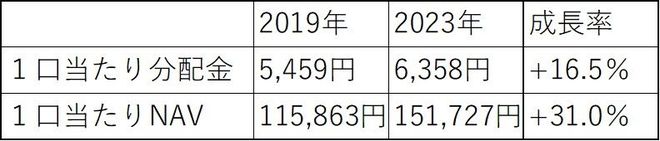
GLPは投資主還元にも積極的です。GLPは10期連続での物件売却やリートにおける「自社株買い」である「自己投資口取得」を行ってきました。1口当たり分配金とNAVは以下の表のように大きく成長しています。
GLP投資法人の分配金とNAVの状況

 前の記事を読む